> 监测窗口:2026年10月30日—11月3日(三季报密集披露周)
> 覆盖范围:工业视觉、工业智能检测、质检机器人及具身智能相关上市公司与头部非上市公司
一、核心结论总览
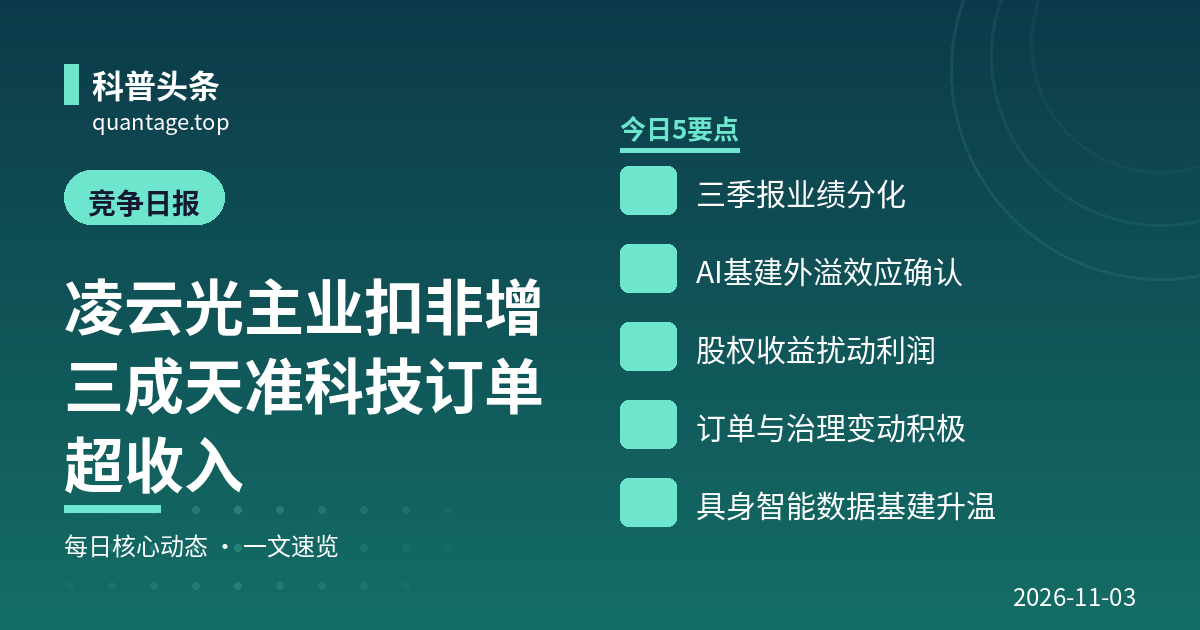
1. 三季报成为本周绝对主线,赛道业绩明显分化。 绑定AI算力与半导体链的厂商高增长:奥普特前三季营收+36.95%、Q3净利+66.88%;天准科技前三季营收+52.07%;海康威视归母净利+43.5%。以传统SMT/3C检测为主的矩子科技Q3净利反而下滑10.93%,反映下游需求结构正在向”算力+半导体”迁移。
2. AI基建外溢效应确认:机器视觉公司集体切入”算力检测+光互连+数据采集”。 凌云光光模块3D AOI检测落地、代理OCS全光交换机、具身智能数据采集三条新线均已产生收入;天准科技将增长归因于AI算力、半导体、具身智能;奥普特业绩会上明确半导体业务增速最快。算力链已成为视觉装备厂商第二增长曲线的共识方向。
3. 股权投资收益成为利润表”放大器”,需穿透看主业。 凌云光前三季归母净利+222.91%、但Q3单季亏损2.28亿元,核心是所持智谱股权Q3公允价值变动约-3.00亿元;扣非口径前三季+30.35%才是主业真实温度。此类”AI股权浮盈/浮亏”未来将持续扰动视觉头部公司的表观利润。
4. 订单能见度与治理变动释放积极信号。 天准科技前三季新签订单35.01亿元(远超同期14.86亿元收入),并完成董事长交接(蔡雄飞10月31日接任);梅卡曼德上市后获里昂”跑赢大市”首次评级、目标价100港元,3D视觉+具身智能的资本认可度仍在上行。
5. 具身智能”数据基建”热度延续:凌云光元客视界动捕系统已服务宇树、智元等头部本体厂,瑞为技术携行李转运等机场机器人产品扩张,行业数据采集标准与实训中心在多地落地——数据环节正从概念走向付费采购,是工业智能厂商可切入的高价值增量。
二、重点企业动态(按公司分组)
凌云光(688400.SH)
•
【财务/资本】三季报: 前三季度营收22.74亿元(+6.90%),归母净利润4.28亿元(+222.91%,主要来自所持智谱股权累计公允价值收益),扣非归母净利润1.46亿元(+30.35%);Q3单季营收8.23亿元(+8.36%),归母净利润亏损2.28亿元,主因智谱股价波动致单季金融资产公允价值变动约-3.00亿元。信息来源:东方财富网(公司三季报公告原文),2026-10-29,
原文链接;腾讯新闻(研报点评),2026-10-30,
原文链接•
【业务动态】 Q3研发投入1.77亿元(+47.30%),研发费用率升至21.51%;光通信代理、AI基建视觉检测(光模块3D AOI方案已落地验证)、具身智能数据采集三条新业务线均已产生实际收入,并代理Polatis压电陶瓷路线OCS全光交换机拓展中国及东南亚市场。信息来源:凤凰网大风号(三季报解读),2026-10-29,
原文链接•
【市场与订单】 子公司元客视界FZMotion光学动捕系统2025年收入增长70%以上,已服务宇树、智元等具身智能头部企业;上半年销售订单(含税)21.76亿元,高于同期收入。信息来源:凤凰网大风号,2026-10-29,
原文链接• 【核心一句话摘要】 主业扣非增三成、新三线开始变现,但智谱股权波动使单季利润转亏,应穿透公允价值看主业改善。
奥普特(688686.SH)
•
【财务/资本】三季报: 前三季度营收13.86亿元(+36.95%),归母净利润2.32亿元(+26.83%),扣非净利2.12亿元(+29.39%);Q3单季营收4.82亿元(+46.24%),归母净利6115.82万元(+66.88%)。信息来源:新浪财经,2026-10-26,
原文链接•
【业务动态】 10月29日业绩说明会披露,前三季度半导体业务增速最快,精密驱控相关产品持续推进;收入增长由3C、新能源与半导体多线拉动。信息来源:腾讯新闻·科创板日报,2026-10-29,
原文链接• 【核心一句话摘要】 本批财报中基本面最扎实的标的之一,Q3收入与利润同步加速,半导体正接棒3C成为第一增量。
天准科技(688003.SH)
•
【财务/资本】三季报: 前三季度营收14.86亿元(+52.07%),归母净利润6645.6万元(同比扭亏,+538.1%),扣非净利2147万元(扭亏);Q3单季营收5.98亿元(+57.46%),但单季归母净利亏损3202.66万元。信息来源:智通财经(网易号转载),2026-10-23,
原文链接;腾讯新闻,2026-10-25,
原文链接•
【市场与订单】 前三季度新签订单35.01亿元,公司表示积极保障订单交付,订单/收入比超过2.3倍,为后续收入确认提供高能见度。信息来源:公司三季报相关披露(微博财经快讯转载),2026-10-28,
原文链接•
【战略与合作/治理】 10月31日起蔡雄飞正式接任公司董事长(系今年7月原董事长徐一华因突发疾病逝世后的治理交接落地),管理层完成平稳过渡。信息来源:百度百家号,2026-10-31,
原文链接• 【核心一句话摘要】 AI算力/半导体/具身智能驱动收入高增、35亿在手订单锁定未来,但单季仍亏损、盈利质量尚待验证,治理交接已平稳落地。
矩子科技(300802.SZ)
•
【财务/资本】三季报: Q3单季营收2.75亿元(+21.20%),归母净利润2882.8万元(-10.93%),EPS 0.1066元(-5.24%),增收不增利。信息来源:时代财经(百度百家号转载),2026-10-29,
原文链接•
【市场信号】 10月30日行情平台新增”高端装备”概念标签(基于其机器视觉业务与半年报结构),短期题材关注度提升。信息来源:东方财富网行情页,2026-10-30,
信息来源页面• 【核心一句话摘要】 SMT光学检测基本盘收入仍增但利润承压,是本期”传统检测 vs 算力检测”分化的典型样本。
海康机器人(隶属海康威视002415.SZ)
•
【财务/资本】 海康威视三季报:前三季营收740.44亿元(+12.6%),归母净利润129.11亿元(+43.5%),毛利率49.63%;公司在10月17日业绩说明会上表示三季度创新业务(含海康机器人、汽车电子等)保持较高增长,海外主业稳健。信息来源:海康威视三季度业绩说明会公开纪要(腾讯新闻转载),2026-10-18,
原文链接•
【业务动态】 公司正将视觉与AI技术从安防延伸至工厂质量检测、设备监测与安全生产场景,观澜大模型行业化落地为机构关注重点。信息来源:今日头条,2026-10-20,
原文链接• 【核心一句话摘要】 依托母公司渠道与大模型平台,海康机器人在创新业务集群中延续高增长,是工业视觉市场不可忽视的”平台级”竞争力量。
梅卡曼德(09615.HK)
•
【财务/资本】 里昂(CLSA)10月28日首次覆盖,给予”跑赢大市”评级、目标价100港元,为其9月1日上市后再获外资行正面背书。信息来源:东方财富网港股行情页(大行评级快讯),2026-10-28,
信息来源页面•
【战略与合作】 创始人邵天兰10月28日公开表态”机器人不卷舞台、卷产线”,强调以雄安全球总部为基地推进具身智能”眼脑手”产品在产线场景落地。信息来源:冀时新闻(百度百家号),2026-10-28,
原文链接• 【核心一句话摘要】 上市后股价有机构背书、战略口径坚定押注产线场景,3D视觉+具身智能龙头的资本叙事仍在强化。
瑞为技术(07656.HK)
•
【业务动态】 近期携行李转运机器人、智助通行机器人等具身智能产品拓展民航场景;其视觉智能产品按弗若斯特沙利文统计在2025年中国民航企业视觉智能市场份额第一(8.7%),覆盖全国三分之二千万级枢纽机场。信息来源:企查查企业资讯,2026-10-31,
信息来源页面• 【核心一句话摘要】 以机场为根据地向具身智能机器人延伸,场景壁垒清晰但体量与工业质检主线交集有限。
美亚光电(002690.SZ)
•
【产品更新】 农业农村部”农产品智能分选及数字化加工重点实验室”在公司总部揭牌,公司同期发布行业首款果蔬分选智能体等成果,将”智能体”概念引入农产品/再生资源分选装备。信息来源:美亚光电官网动态(百度资讯收录),2026-10-26,
信息来源页面• 【核心一句话摘要】 以国家级实验室+分选智能体巩固色选装备护城河,AI化向食品、再生资源等非工业场景纵深。
基恩士 Keyence(6861.T)、康耐视 Cognex(CGNX.NASDAQ)
•
【本期动态】 近3天两家国际龙头均无重大财报、并购或产品公告(康耐视Q3财报尚未进入披露窗口;基恩士最新月度销售数据待11月例行公布)。基恩士维持46国250余办事处的直销体系,2025财年全球销售额约73亿美元。信息来源:基恩士中国官网及公开资料,2026-10-20,
信息来源页面• 【核心一句话摘要】 外资双雄本周处于信息静默期,国产厂商在三季报中展现的算力/半导体高增速,正是与其错位竞争、加速进口替代的窗口期。
思谋科技、征图新视、易思维、微亿智造、阿丘科技、视比特、创新奇智、奥比中光、信润富联、苏州振畅、知来具身、芜湖英视迈、和利时
•
【本期动态】 监测窗口内上述公司无经权威渠道证实的重大新公告或融资事件。背景性跟踪项:微亿智造2026年3月31日再次向港交所递表(工业具身智能机器人,2024年营收6.00亿元、净利1561.2万元,应收账款超5亿元问题仍需关注);奥比中光9月底向港交所递交H股上市申请;创新奇智处于”AI+制造”减亏通道(2025年报营收15.13亿元、+23.8%,经调整亏损收窄至6600万元);视比特2026年Q1曾披露与国内龙头船企签订近2亿元智能制造订单。信息来源:中国经济网(微亿智造递表),2025-09-30,
原文链接;网易(创新奇智2025年报),2026-03-30,
原文链接• 【核心一句话摘要】 非上市/港股腰部选手本期静默,IPO进程(微亿、奥比)与订单兑现是下一阶段关键观察点。
三、赛道趋势与机会信号(战略洞察)
1. 增长引擎切换:从3C/锂电到”AI算力+半导体”。 本期财报给出清晰对照:奥普特(半导体最快、Q3净利+66.88%)、天准(算力检测驱动、营收+52%)、凌云光(光模块3D AOI落地)全面高增,而以SMT检测为主的矩子科技利润下滑。AI服务器、光模块、先进封装的检测与量测需求,正在成为机器视觉行业未来2年弹性最大的增量,建议重点评估信润富联在该方向(服务器/硬件产线天然贴近算力制造)的产品化卡位。
2. 利润表”股权化”趋势要求建立穿透式竞评框架。 凌云光因智谱股权单季浮亏3亿元导致单季转亏,说明头部视觉公司参与AI产业投资后,净利润指标失真度上升。对竞对分析应统一采用”扣非净利+在手订单+新业务收入占比”三件套,避免被公允价值波动误导,也应警惕我司若进行类似财务投资带来的业绩波动风险。
3. 具身智能数据采集成为视觉厂商新战场,工业场景付费意愿更高。 行业真实数据缺口约20倍(亿欧智库口径),凌云光(元客视界动捕)、天准、视比特均已切入。工业客户单体价值量高于机器人本体厂,且与既有客户资源、工艺know-how协同——这恰是工业质检公司相对纯数据公司的差异化优势,建议我司论证”质检数据资产化+训练数据服务”的商业模式可行性。
4. 订单是比收入更前瞻的竞争指标。 天准前三季新签订单35.01亿元(约2.3倍于收入)、凌云光上半年含税订单21.76亿元高于收入,预示算力检测产能仍在爬坡交付。建议持续监测头部厂商订单/收入比,作为判断2027年景气度与产能扩张的先行指标。
5. 格局判断:国产替代在中端加速、高端仍由基恩士/康耐视把持。 国产厂商业绩普遍回暖且向半导体、算力高端场景上攻,但国际双雄无价格战或战略收缩信号,高端成像、核心器件(高端镜头/传感器)仍依赖进口。对中信控股的启示:以资本+场景方式绑定具备核心器件能力或算力检测卡位的国产标的(奥普特、凌云光、天准类资产),比单纯投资集成商更具战略安全边际。
6. 风险提示: ①AI股权公允价值波动可能持续扰动上市标的表观业绩;②矩子科技”增收不增利”提示中端检测价格竞争加剧;③微亿智造等拟IPO企业应收账款高企,行业回款压力仍在;④算力链资本开支若2027年放缓,当前高增长标的存在订单回调风险。
—
*本报告基于2026年10月30日—11月3日公开检索信息整理,数据以公司公告及权威财经媒体为准,仅供内部战略参考,不构成投资建议。*