
一、核心结论总览
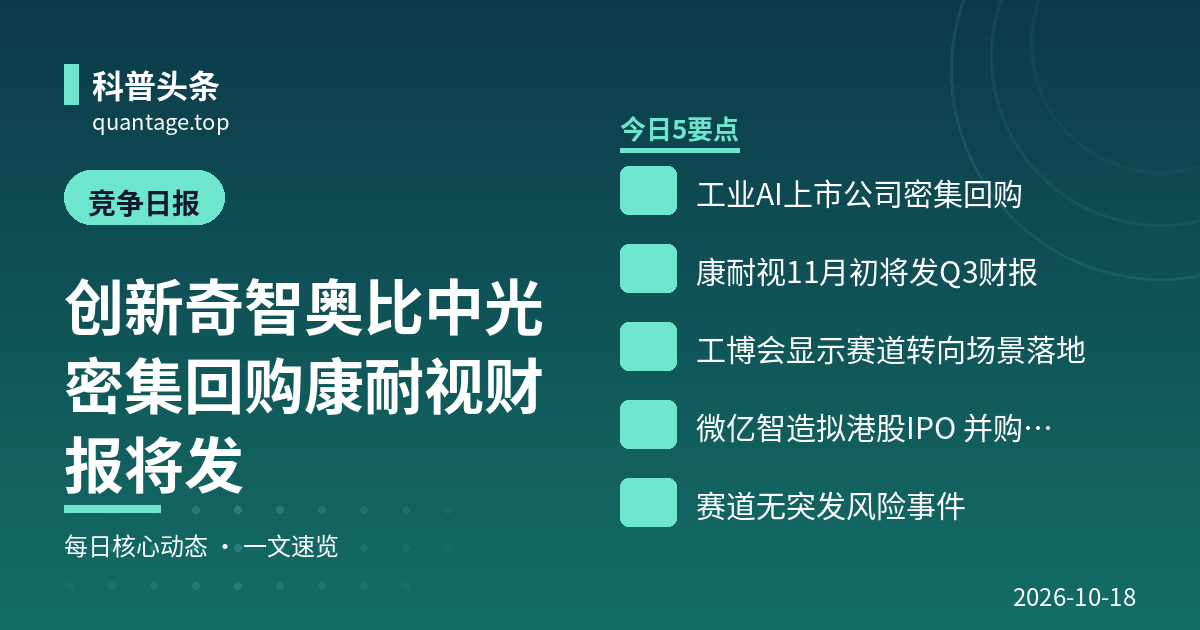
1. “回购护盘”成为工业 AI 上市公司共同动作,板块估值处于阶段性低位。 创新奇智 10 月 14—16 日连续三日回购 H 股且第三日规模翻倍至 189.93 万港元;奥比中光 10 月 14 日火速通过 5000 万—1 亿元回购方案、15 日即出手购回 994.8 万元。头部公司密集以真金白银释放信心,侧面印证当前板块股价普遍承压,产业资本认为价值被低估。
2. 海外龙头进入财报验证窗口,全球景气读数时点明确。 康耐视官方确认 2026 年 Q3 财报将于美东 11 月 4 日盘后发布、11 月 5 日召开电话会,市场将据此检验”AI 基建→半导体/物流扩产→视觉检测需求”传导链条是否延续 Q2 的双位数增长。
3. 工博会收官,赛道叙事从”算法竞赛”转向”场景规模落地竞赛”。 第 26 届中国工博会 10 月 16 日在沪闭幕,具身智能为机器人展核心主题,梅卡曼德等以”眼脑手一体、跨本体跨场景”的平台化形象集中亮相,落地场景数量与跨行业复制能力正取代单点算法精度成为竞争焦点。
4. “工业具身智能第一股”发行倒计时,并购式扩张路径被市场聚焦。 微亿智造通过港交所聆讯后,媒体深挖其依靠收购江苏智云天工、上海捷勃特补齐本体与产品矩阵的成长模式,发行定价将成为工业具身智能赛道新的估值锚;并购整合已成为视觉企业快速获得机器人本体能力的主流路径。
5. 常规治理与融资披露为主,赛道无突发风险事件。 凌云光董事会延期换届平稳推进,奥普特披露可转债条款风险提示,天准科技股东减持完成权益变动确认,近三日覆盖企业未出现重大诉讼、处罚或经营性黑天鹅。
二、重点企业动态
创新奇智(02121.HK)
【财务/资本】10 月 16 日回购 H 股 52.02 万股,耗资 189.93 万港元,回购价 3.59—3.70 港元,单日回购规模约为前两个交易日(14 日 26.91 万股/94.77 万港元、15 日 26.59 万股/95.06 万港元)的两倍,呈明显加码态势;三日累计回购约 105.5 万股、约 379.8 万港元,回购股份拟持作库存股。信息来源:同花顺财经,2026-10-16,原文链接;凤凰网(格隆汇),2026-10-16,原文链接
【核心一句话摘要】股价 3.5—3.7 港元低位区间连续回购并主动加码,管理层护盘意愿明确,但单日金额仍属象征性,”AI+制造”估值修复尚待订单与业绩验证。
奥比中光(688322.SH)
【财务/资本】10 月 14 日第三届董事会第四次会议审议通过回购方案:拟以集中竞价方式回购 5000 万—1 亿元 A 股,价格上限 136.96 元/股,用途为维护公司价值及股东权益,实施期限至 2027 年 1 月 14 日;10 月 15 日即首次回购 14 万股(占总股本 0.03%),成交价 70.50—71.30 元,耗资 994.80 万元,10 月 16 日披露进展公告。信息来源:上交所公告(雪球公告原文),2026-10-16,原文链接
【业务动态】第 140 届广交会首期 10 月 15 日开幕,公司携新款 24 线 3D 激光雷达 Pulsar MH24 及深度/RGB 相机系列亮相,并展示面向机器人整机的 CM 合同制造能力(前期已报道,会期持续)。信息来源:奥比中光官网,2026-10-15,原文链接
【核心一句话摘要】回购从审议到首日落地仅隔一天、执行力强,叠加激光雷达新品与机器人 CM 代工双线推进,”3D 视觉部件商→机器人感知与制造平台”转型信号清晰。
康耐视 Cognex(CGNX.NASDAQ)
【财务/资本】公司 10 月 15 日官方确认,2026 年第三季度财报将于美东 11 月 4 日(周三)盘后发布,11 月 5 日 8:30(EST)召开电话会议;此前 Q2 营收 2.913 亿美元(同比+17%)、GAAP 营业利润率 29.4% 创高,Q3 被市场视为全球机器视觉景气度的关键读数。信息来源:康耐视投资者关系官网,2026-10-15,原文链接
【核心一句话摘要】财报时点落定,11 月 4 日的收入增速与半导体/物流订单结构将决定海外视觉龙头能否延续估值修复,亦为国内同业三季报提供景气参照。
奥普特(688686.SH)
【财务/资本】10 月 17 日披露《关于可转债投资者适当性要求的风险提示性公告》,提示不符合科创板股票投资者适当性要求的投资者所持“奥普转债”不能转股的风险(该转债 2026 年 8 月 4 日发行结束,转股期自 2027 年 2 月 4 日起),属可转债上市流通后的程序性风险提示,不构成经营风险事件。信息来源:上海证券交易所公告原文,2026-10-17,原文链接
【核心一句话摘要】视觉龙头光源/控制器主业近三日无经营层面新动态,“奥普转债”已发行并进入转股期前的常规披露阶段,需留意后续三季报与募投项目进展。
事件跟踪(前期事件,无新增节点)
三、赛道趋势与机会信号
1. 密集回购是”底部信号”,但更需区分护盘姿态与基本面拐点。 创新奇智、奥比中光同周启动回购,且均把价格上限设在显著高于现价的位置(奥比上限 136.96 元 vs 首日成交价约 71 元),表明管理层认为市价显著低于内在价值。对中信控股的启示:板块二级估值低迷正在向一级市场传导,预计未来 1—2 个季度一级项目估值谈判空间扩大,是围绕工业视觉、具身智能优质资产开展产业并购、战略入股的有利窗口;但回购本身不构成业绩反转证据,出手前应紧盯 10 月下旬开启的三季报收入与毛利率验证。
2. 11 月初进入中外财报叠加期,建议建立”景气传导”跟踪表。 康耐视 11 月 4 日财报打头阵,随后国内奥普特、凌云光、天准科技、奥比中光三季报密集披露。建议重点比对三组指标:海外龙头半导体/物流收入增速(验证 AI 资本开支外溢)、国内公司消费电子与汽车下游订单增速(验证内需修复)、3D/AI 视觉新品收入占比(验证产品结构升级),以此判断赛道是全面复苏还是结构性分化。
3. 工博会释放的最强信号:竞争单位从”单件产品”变为”场景解决方案”。 梅卡曼德 20 大应用、海康机器人”眼脚手”协同、微亿智造 EIIR 产品占比过半,共同指向同一趋势——客户采购决策从”相机/算法精度”转向”整线良率、换型柔性与交付周期”。单纯提供光学部件或算法工具的企业议价权将持续被压缩,具备”视觉感知+运动控制+行业数据闭环”的平台型公司享受溢价。信润富联可依托股东方制造场景,优先在 3C、汽车零部件等自有场景验证”检测+机器人”整线方案,以场景know-how构建差异化壁垒。
4. “并购换时间”成为工业具身智能成长主路径,整合能力本身就是核心竞争力。 微亿智造通过两次收购完成从 AI 视觉设备商到具身智能机器人公司的切换,但其行业第一份额仅领先第二名约 1 个百分点,且 2025 年净利润(510 万元)较 2024 年(1570 万元)回落,说明并购扩张期盈利波动大、整合风险真实存在。对中信系的机会:产业整合窗口期,可重点扫描在汽车面漆检测、钣金/板材检测、日化包装检测等细分场景已有客户卡位、但缺乏本体或资本能力的中小视觉团队,以控股型并购+场景注入方式孵化平台型标的;同时对拟并购标的需严格评估其收入是否依赖收购并表、自研产品收入占比与客户集中度,避免”买来的增长”估值陷阱。