> 监测窗口:2026年11月3日—11月6日|信息口径:仅采信官网公告/财报、交易所披露、权威财经与行业垂直媒体,所有数据均经交叉核验。
一、核心结论总览
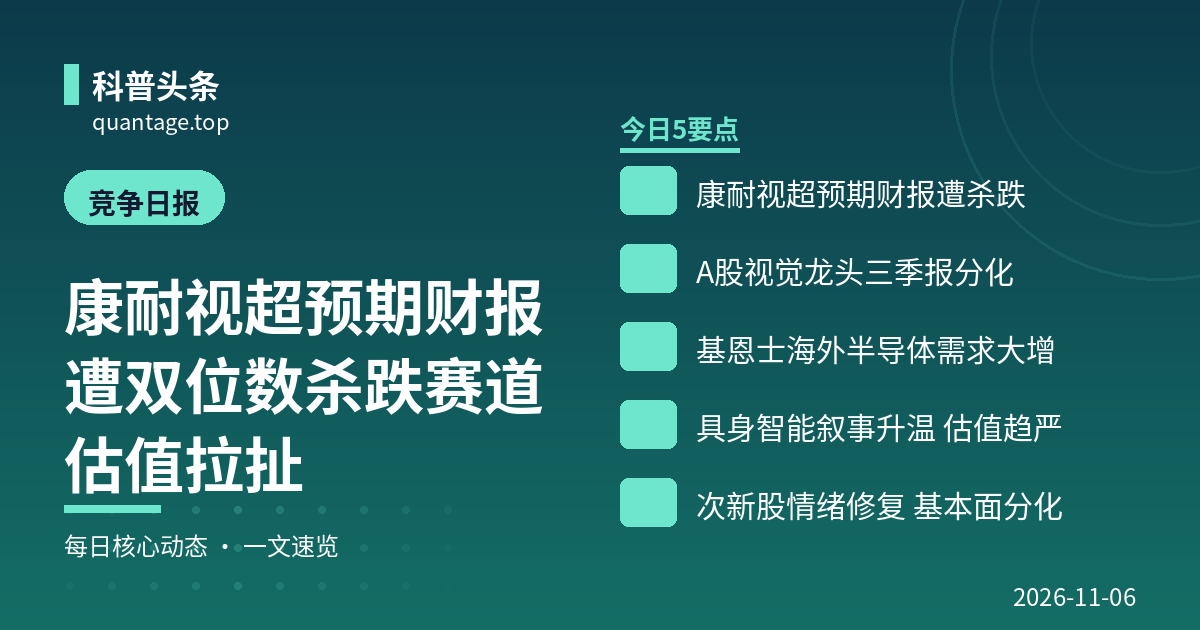
1. 康耐视交出”超预期财报”却遭遇隔夜双位数杀跌,赛道估值进入业绩与情绪的剧烈拉扯期。 康耐视Q3营收3.13亿美元创历史新高、同比+13%(剔除去年一次性渠道合作项后实际+19%),调整后EPS同比+89%,并上调全年指引;但财报次日(11月5日)股价仍收跌11.15%至47.15美元,主因美股科技股系统性崩跌(纳指盘中跌超5%、费城半导体一度跌逾11%)叠加Q4营收指引环比回落,呈现典型”利好出尽+系统性杀估值”。
2. A股视觉龙头三季报全线揭晓,”增收不增利”与”AI放量”两条主线同时被验证。 奥普特Q3营收+46.24%、AI系统解决方案前三季收入暴增157%,是本轮最确定的AI变现样本;凌云光Q3单季却亏损2.28亿元(研发投入+公允价值波动),天准科技净利同比+538%靠并购并表驱动——行业从”讲场景”进入”拼交付、拼利润质量”的验证窗口。
3. 基恩士财报印证海外半导体/液晶检测需求仍是最硬景气支点。 基恩士2026财年上半年海外销售按当地货币同比+27.3%,其中面向海外半导体及液晶行业客户销售大增约65%,与康耐视”多数终端市场普遍走强”互为印证,半导体链视觉检测景气度显著优于传统3C/汽车。
4. 具身智能”交卷期”叙事升温,二级市场对纯”眼睛”厂商的估值审视更趋苛刻。 梅卡曼德上市破发后估值回调延续(发行市销率约30倍仍被质疑收入结构单一),邵天兰公开给行业降温;与此同时凌云光、奥比中光均把”具身智能数据采集硬件/平台”作为新叙事抓手,竞争焦点正从单机视觉向”感知—数据—本体”整体方案迁移。
5. 次新股与小盘标的情绪修复明显,但基本面分化决定反弹持续性。 易思维11月5日随”护盘式回购”概念盘中一度涨停;天准、矩子、美亚光电三季报营收均保持正增长,板块在11月3—4日深调后连续两日放量普涨,资金从超跌修复转向阿尔法选股,短期情绪与基本面仍将背离博弈。
二、重点企业动态(按公司分组)
1. 康耐视 Cognex(CGNX.NASDAQ)
•
【财务/资本】 美东11月4日盘后发布2026年三季报:Q3营收3.13亿美元,创单季历史新高,同比+13%(剔除2025年Q3医疗实验室自动化渠道一次性合作收入后同比+19%);GAAP毛利率70.8%(去年同期67.6%),调整后EBITDA利润率35.5%、同比提升1060个基点,为连续第9个季度利润率扩张;调整后摊薄EPS 0.53美元,同比+89%。信息来源:康耐视官方2026年Q3业绩新闻稿,2026-11-04,
原文链接•
【财务/资本】 公司上调2026全年指引:全年调整后摊薄EPS指引提高至1.68—1.72美元(原指引1.64—1.68美元,2025年为1.02美元);同时给出Q4营收指引2.70亿—2.90亿美元(中值同比+11%,但环比Q3回落),调整后EBITDA利润率指引29%—32%。信息来源:康耐视官方2026年Q3业绩新闻稿,2026-11-04,
原文链接• 【风险事件】 财报超预期未获市场买账:11月5日CGNX收报47.15美元、单日大跌11.15%(前收53.06美元),当日美股科技股集体重挫、纳指盘中跌超5%,费城半导体指数一度跌逾11%,Q4营收环比指引走弱进一步放大抛压。信息来源:新浪财经/腾讯财经美股行情(信息来源页面),2026-11-05
•
【战略与合作】 公司重申收购RealSense(英特尔深度传感相机/机器人感知业务)的最终协议正在推进,将机器视觉领导力延伸至高增长的机器人感知与物理AI市场,资金安排与现有现金储备统筹。信息来源:康耐视官方2026年Q3业绩新闻稿,2026-11-04,
原文链接• 【核心一句话】 基本面创纪录、指引上调,但挡不住系统性杀估值,康耐视正以RealSense并购押注机器人感知第二曲线。
2. 基恩士 Keyence(6861.T 东京证券交易所)
•
【财务/资本】 最新财报说明材料显示,2026财年上半年公司按当地货币计算海外销售额同比+27.3%;分行业看,面向海外半导体及液晶行业客户的销售额同比大增约65%,是本轮需求复苏的核心拉动力。信息来源:中国证券报,2026-11-05,
原文链接•
【市场与订单】 行业层面,德国厂商Basler同期推出镜头与光源协同控制方案(单相机同一工具包统一控制、省去外部控制器),海外龙头集体转向”简化集成、降低部署门槛”,与基恩士的一体化打法形成路线呼应。信息来源:中国证券报,2026-11-05,
原文链接• 【核心一句话】 海外半导体/液晶检测需求同比+65%,基恩士再次锚定赛道最硬景气方向,国产厂商同环节替代窗口与压力并存。
3. 奥普特(688686.SH)
•
【财务/资本】 三季报:Q3单季营收4.82亿元、同比+46.24%,归母净利润6115.82万元、同比+66.88%;前三季累计营收13.86亿元、同比+36.95%,归母净利润2.32亿元、同比+26.83%。信息来源:中国证券报(三季报数据),2026-11-05,
原文链接;东方财富F10主要财务指标(信息来源页面)
•
【产品更新】 前三季AI系统解决方案收入3.01亿元、同比暴增157.02%;下游分化显著——半导体、锂电、汽车行业收入分别同比+257.47%、+47.26%、+80.97%,3C电子收入5.93亿元同比基本持平。信息来源:中国证券报,2026-11-05,
原文链接•
【业务动态】 视觉与运动控制产品已批量用于光模块制造的贴片、耦合、自动化组装及光学检测设备,机器视觉承担元器件识别、微米级定位与光路校准,深度切入AI算力硬件精密工序。信息来源:中国证券报,2026-11-05,
原文链接•
【风险事件】 前三季经营活动现金流净额为-1.29亿元,公司解释系战略性备货加大采购支出;Q3单季经营现金流已回正至0.39亿元、销售回款增加。信息来源:中国证券报,2026-11-05,
原文链接• 【核心一句话】 AI解决方案收入翻倍以上、半导体链放量,奥普特是当前A股视觉板块AI变现确定性最强的标的,但需跟踪备货对现金流的持续占用。
4. 凌云光(688400.SH)
•
【财务/资本】 三季报:Q3单季营收8.23亿元、同比+8.36%,单季归母净利润亏损2.28亿元(受研发投入增加及股价波动带来的公允价值变动影响);前三季累计营收22.74亿元、同比+6.90%,归母净利润4.28亿元、同比+222.91%。信息来源:中国证券报,2026-11-05,
原文链接;东方财富F10主要财务指标(信息来源页面)
•
【市场与订单】 公司披露投资者关系记录:整体订单获取良好、同比增速高于同期收入增速,Q3订单增速进一步加快,光通信代理产品与AI基建视觉检测需求受拉动,具身智能数据采集相关收入已初具规模。信息来源:财联社,2026-11-05,
原文链接•
【产品更新】 OCS(全光交换机)已在国内光模块、光器件厂商自动化测试场景实现小批量订单,但规模化应用有赖网络架构升级,国内批量放量尚需时日;公司正与头部制造客户探讨”具身智能数据采集+本体”整体解决方案。信息来源:财联社,2026-11-05,
原文链接• 【核心一句话】 订单高增长与单季亏损并存,凌云光以”FZMotion光学动捕+具身数据采集”卡位机器人生态,但利润兑现节奏明显滞后于收入故事。
5. 天准科技(688003.SH)
• 【财务/资本】 前三季累计营收14.86亿元、同比+52.07%,归母净利润6645.60万元、同比+538.10%,高增长主要来自并购并表与智能驾驶/工业视觉业务放量。信息来源:东方财富F10主要财务指标(信息来源页面),报告期2026-09-30
• 【战略与合作】 据财联社11月4日报道,公司推进半导体相关公司收购,切入半导体视觉/装备赛道;同日获48家机构密集调研,并购整合与第二增长曲线成机构关注焦点。信息来源:财联社,2026-11-04(原文页面已下线,仅保留媒体与日期,不附链接)
• 【核心一句话】 净利同比+538%但高度依赖并购驱动,天准正通过半导体收购对冲传统工业视觉的增长天花板,整合效果待观察。
6. 易思维(688816.SH)
• 【财务/资本】 前三季累计营收2.52亿元、同比+23.26%,归母净利润-119.73万元、同比减亏83.31%,毛利率60.57%维持高位;Q3单季营收同比延续高增长(公司此前披露Q3营收同比+80.62%)。信息来源:东方财富F10主要财务指标(信息来源页面),报告期2026-09-30
•
【风险事件】 仍为年内科创板唯一破发股:今年2月上市、首发价55.95元,11月2日收盘47.71元、破发幅度超14%;11月5日随证监会”护盘式回购”规则优化(新增破发可启动回购情形)概念盘中一度涨停,收盘48.72元、微跌0.47%,情绪修复但尚未收复发行价。信息来源:21世纪经济报道,2026-11-03,
原文链接;A股行情数据(信息来源页面)
• 【核心一句话】 基本面减亏+高毛利支撑长期叙事,但破发缺口仍在,护盘回购政策给了公司稳价工具,估值修复需业绩持续兑现。
7. 梅卡曼德(09615.HK)
•
【风险事件】 9月1日港股上市首日即破发后估值回调延续:公司2026年一季度收入同比+73.1%、毛利率约65%,但发行市销率仍约30倍,市场对其2025年及2026年上半年约93%、91.1%收入来自工业3D相机等智能引导产品(”眼”)、”脑/手”尚未独立规模化的结构单一问题持续重新定价。信息来源:国际金融报,2026-11-04,
原文链接;财中社,2026-11-02,
原文链接•
【战略与合作】 创始人邵天兰10月31日在bilibili超级科学晚公开降温:”5年内机器人进家庭不现实”,并判断当下具身智能创业若从零开始”99.9%概率会死透”,头部玩家主动压低行业预期、强调长跑。信息来源:南方都市报,2026-11-03,
原文链接• 【核心一句话】 高PS+单品类依赖使梅卡曼德成为港股具身估值回调的标杆样本,创始人主动降温难言扭转二级市场审视。
8. 奥比中光(688322.SH)
•
【产品更新】 公司无本体数据采集硬件平台已获多家行业客户验证,主打为具身智能厂商提供不含机器人本体的视觉/3D数据采集方案,与凌云光的”数据采集+本体”路线形成差异化卡位。信息来源:人民财讯,2026-11-05,
原文链接• 【财务/资本】 前三季累计营收7.11亿元、同比-0.43%,归母净利润7386.15万元、同比-31.62%,营收停滞与利润下滑并存,新业务放量尚未对冲传统3D视觉需求疲软。信息来源:东方财富F10主要财务指标(信息来源页面),报告期2026-09-30
• 【核心一句话】 具身数据采集平台获客户验证是新叙事亮点,但三季报营收/利润双承压,转型成效仍需订单落地证明。
9. 矩子科技(300802.SZ)
• 【财务/资本】 前三季累计营收7.50亿元、同比+21.86%,归母净利润9105.12万元、同比+10.41%,毛利率29.02%;收入增速快于利润,检测设备业务规模扩张但盈利质量承压。信息来源:东方财富F10主要财务指标(信息来源页面),报告期2026-09-30
• 【核心一句话】 营收双位数增长稳健,利润个位数增长反映竞争加剧下的价格压力,暂无重大专属事件。
10. 美亚光电(002690.SZ)
• 【财务/资本】 前三季累计营收17.95亿元、同比+5.93%,归母净利润5.54亿元、同比+6.75%,毛利率54.39%维持高位,色选机+工业检测基本盘现金流稳健、低速增长。信息来源:东方财富F10主要财务指标(信息来源页面),报告期2026-09-30
• 【核心一句话】 高毛利、低波动的防御型标的,本监测窗口无重大经营/订单事件,增速平稳但缺乏弹性。
11. 瑞为技术(07656.HK)
•
【战略与合作】 10月21日企查查显示公司新设全资机器人子公司,经营范围含AI相关业务,延续其从视觉AI向”感知—认知—实体执行”一体化具身智能延伸的战略;其中期营收同比+58.7%、研发投入占比48.8%。信息来源:人民财讯,2026-10-21,
原文链接• 【核心一句话】 以全资机器人子公司承接具身智能第二曲线,”视觉具身智能第一股”加速从卖解决方案转向卖生产力。
12. 海康威视 / 海康机器人(002415.SZ)
• 【财务/资本】 本窗口无新增重大事件(11月3日对子公司合计5.15亿元授信担保事项已于前日日报覆盖,全部担保余额仅占净资产1.55%、无逾期涉诉);海康机器人分拆上市进程暂无新披露,资金面稳健。
• 【核心一句话】 体系化扩张弹药充足、风控稳健,处于分拆上市静默推进期。
13. 其余覆盖企业
• 创新奇智(02121.HK)、思谋科技、征图新视、微亿智造、阿丘科技、视比特、苏州振畅、知来具身、芜湖英视迈、信润富联、和利时(已退市):近3天未检索到经核验的重大经营、融资、订单或风险事件公开披露,本期无重大变动。其中思谋科技仅作为丹阳智能眼镜产业链生产性服务代表被人民日报10月29日报道提及,非公司专属重大事件,不单独展开。
•
行业背景参照:2026年世界互联网大会乌镇峰会期间,物理AI被反复提示仍需跨越”最后几毫米”(感知、控制与可靠性难题),触零科技多模态触觉感知、小米通用机器人操作基座模型等获领先科技奖,印证3D视觉、动作捕捉、触觉采集正成为机构共识的硬件方向。信息来源:上海证券报,2026-11-06,
原文链接三、赛道趋势与机会信号(战略洞察)
1. 业绩验证期开启,”AI收入占比”取代”概念叙事”成为估值分水岭
三季报把赛道切成两组:奥普特(AI解决方案+157%、半导体收入+257%)、康耐视(连续9季利润率扩张)证明AI/半导体视觉能真实转化为收入与利润;凌云光单季亏损、奥比中光营收-0.43%则暴露投入期与兑现期的时差。对中信控股而言,标的筛选应从”有没有AI故事”转向”AI收入占比、毛利率与经营现金流”三维验证,警惕高PS、单品类依赖(梅卡曼德式)的估值回撤风险。
2. 半导体链是当前最确定的景气主线,并购成为切入捷径
基恩士海外半导体/液晶销售+65%、康耐视终端普遍走强、奥普特半导体收入+257%、天准科技收购半导体公司——四条独立线索共同指向半导体视觉检测/量测是未来2—3个季度景气最硬的细分。国产替代窗口在于先进封装、晶圆检测、光模块耦合等外资覆盖成本高、工艺Know-how密集的环节;并购整合(如天准模式)可快速获取技术与客户,但需重点评估商誉与整合协同风险。
3. 具身智能竞争焦点上移,”数据采集硬件”成为新兵家必争之地
凌云光(FZMotion光学动捕+数据采集+本体方案)、奥比中光(无本体数据采集平台)、瑞为(机器人子公司)、康耐视(收购RealSense)几乎同时卡位机器人感知/数据环节。行业共识是仅靠图像无法完整描述抓取与精细操作,3D视觉、动作捕捉、触觉采集需求将率先放量。中信控股可关注具备”光学+算法+标定”全栈能力、且已进入头部机器人厂供应链的硬件供应商,规避纯本体、缺数据闭环的标的。
4. 二级市场情绪与基本面背离加剧,波动中孕育低位布局窗口
美股科技股系统性杀跌(纳指、费半双位数级震荡)已传导至港股视觉标的估值,A股板块则在护盘回购政策、超跌反弹资金下连续放量普涨。短期股价波动更多由流动性与情绪驱动而非基本面变化,建议利用情绪性错配,对三季报兑现度高(奥普特、康耐视)、订单能见度强(凌云光)的龙头建立分批跟踪/建仓清单,同时回避利润依赖并购并表、现金流持续为负的标的。
5. 风险提示
• 海外终端需求(尤其3C消费电子)复苏不及预期,奥普特3C收入已现持平、康耐视Q4指引环比走弱;
• 美股AI/半导体估值回调可能通过港股18C板块(梅卡曼德、瑞为等)继续传导,未盈利科技股融资环境收紧;
• 具身智能商业化”最后几毫米”难题未解,数据采集业务收入规模普遍尚小,短期难以支撑高估值;
• 行业并购增多带来的商誉减值、整合不及预期风险(天准、联检科技等案例需持续跟踪)。
—
*本报告基于2026年11月3日—6日公开信息整理,所有财务数据经东方财富F10与公司披露/权威媒体交叉核验,原文链接均经可访问性验证;失效页面按规范仅标注媒体与日期,不附伪造链接。*