核心动态摘要
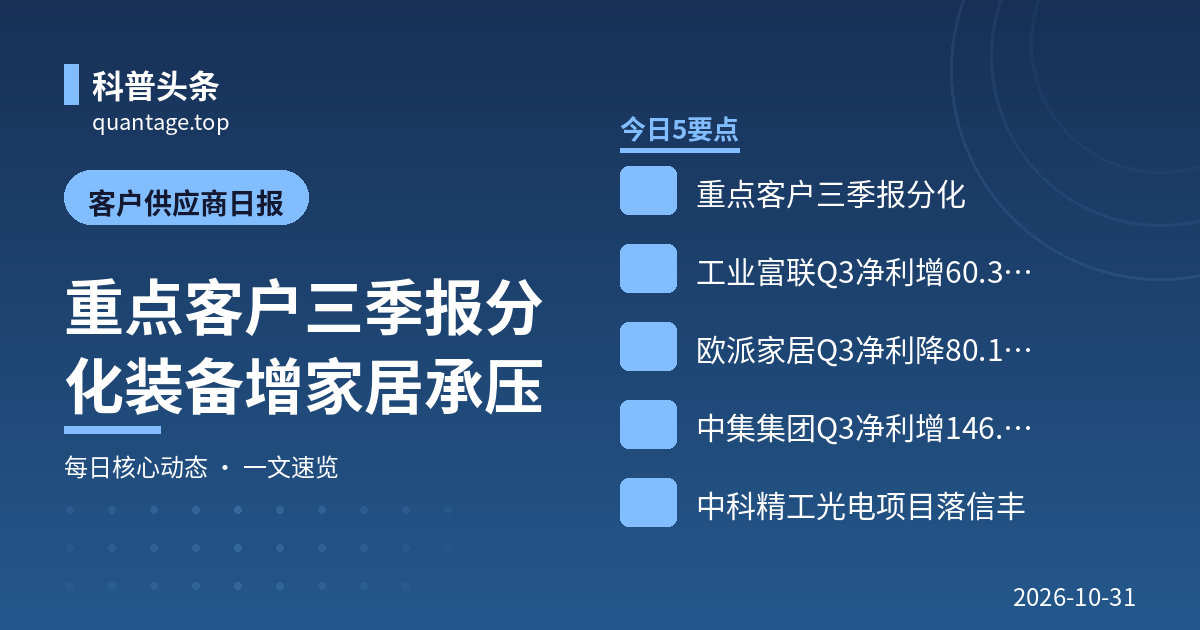
本期处于 A 股三季报密集披露窗口,重点客户中多家在 10 月 28 日晚间至 30 日集中交卷,呈现明显的”制造分化”格局:
业务动态
中信集团系企业
中信重工(601608.SH)三季报:营收净利双增长,现金流改善。 公司 10 月 29 日晚披露 2026 年三季报,前三季度实现营业收入 62.44 亿元,同比增长 5.73%;归母净利润 2.87 亿元,经营性现金流量净额同比改善,基本每股收益 0.06 元,加权平均净资产收益率 3.04%。公司经营基本盘保持稳定,矿山装备、特种机器人及新能源装备业务为主要支撑。对工业智能质检而言,其耐磨铸件、重型装备结构件的表面缺陷与尺寸检测仍有持续渗透空间。
信息来源:上海证券报·中国证券网(东方财富网转载),2026-10-29,原文链接;新浪财经,2026-10-29,原文链接
中集集团
中集集团(000039.SZ / 02039.HK):Q3 单季净利 7.08 亿元、同比 +146.40%。 公司 10 月 29 日披露三季报,第三季度营业收入 478.98 亿元,同比增长 16.91%;归母净利润 7.08 亿元,同比增长 146.40%。前三季度累计归母净利润 14.48 亿元,同比下降 7.53%,主要受上年同期集装箱高基数影响,但季度盈利已强劲回升,集装箱、能源化工装备及海工业务回暖。集团旗下青岛中集、张家港中集、中集安瑞环科、宁波中集等箱体与罐体制造基地的焊缝、表面处理、密封件在线检测需求值得重点跟踪。
信息来源:东方财富网,2026-10-29,原文链接;同花顺,2026-10-29,原文链接
汽车零部件客户
万安科技(002590.SZ)三季报:营收利润双增。 公司 10 月 28 日晚发布三季报,前三季度实现营业收入 36.43 亿元,同比增长 5.28%;归母净利润 1.49 亿元,同比增长 0.34%。底盘制动、线控底盘及新能源汽车零部件业务保持增长。10 月 27 日汽车产业链板块走强,万安科技随汽车配套产业链个股集体上涨,市场对智能底盘与机器人执行器概念关注度提升。制动系统安全件对零缺陷要求高,是 AI 视觉与在线测量的高价值场景。
信息来源:每日经济新闻,2026-10-28,原文链接;东方财富网(南财智讯),2026-10-28,原文链接
立中集团(300428.SZ):Q3 净利 3.51 亿元、同比 +56.79%。 公司 10 月 26 日发布三季报,第三季度营业收入 100.27 亿元,同比增长 18.27%;归母净利润 3.51 亿元,同比增长 56.79%;前三季度净利润 9.29 亿元。再生铸造铝合金、铝合金车轮与功能中间合金业务量价齐升,公司与中信戴卡、六丰金属等同处铝车轮供应链,其天津及包头基地的压铸、机加工产线对 X 光内部缺陷检测、外观 AOI 检测需求明确。
信息来源:新浪财经(时代财经 AI 快讯),2026-10-26,信息来源页面;同花顺,2026-10-26,信息来源页面
家居客户
欧派家居(603833.SH):前三季净利 6.03 亿元、同比 -67.08%,拟出租部分闲置厂房。 公司 10 月 30 日发布三季报,前三季度营业收入 93.00 亿元,同比下降 29.62%;归母净利润 6.03 亿元,同比下降 67.08%;扣非净利同步大幅下滑。其中第三季度营收 33.5 亿元,同比下降 32.64%;归母净利润 1.62 亿元,同比下降 80.16%。地产后周期需求萎缩与渠道变迁冲击持续,公司已公告拟将部分闲置厂房对外出租以盘活资产。对含广州宁基智能在内的定制家居产线而言,板材封边、钻孔、表面与包装环节的 AI 质检可作为”减人、降不良、提产能利用率”的降本方案重点推介。
信息来源:新浪财经,2026-10-30,原文链接;东方财富网(南财智讯),2026-10-30,原文链接
东贝集团
东贝集团(601956.SH):前三季亏损 1.14 亿元,机器人概念带动股价异动。 公司 10 月 23 日披露的三季报显示,前三季度营业收入约 45.84 亿元、同比微增 0.25%,归母净利润亏损 1.14 亿元、同比由盈转亏;第三季度营收约 12.80 亿元、同比下降 7.62%,单季净亏损约 6417 万元。10 月 27 日机器人概念逆市拉升,东贝集团随板块涨停。基本面向下与题材热度并存,压缩机零部件机加工、壳体检测的自动化质检降本诉求较强,建议结合其既有视觉项目进展持续跟进后续招标。
信息来源:东方财富网,2026-10-23,原文链接;新浪财经,2026-10-23,原文链接;新浪财经,2026-10-27,原文链接
合作供应商动态
深圳中科精工:光电智能装备制造项目签约落地江西信丰。 据信丰县政府信息公开,9 月 28 日深圳中科精工科技有限公司新建光电智能装备制造项目签约落地信丰,公司总经理王华茂出席,地方主要负责人致辞。中科精工为国家高新技术企业、专精特新企业,主营 AA 光学主动对准设备、激光雷达 AA 设备、固晶机、AOI 检测机、探针台等智能封装与检测装备,2026 年以来还陆续取得”镜头外观检测设备”等实用新型专利。该产能扩张与其在消费电子、车载光学检测设备领域的交付能力直接相关,可作为其承接客户光学检测订单的供应保障观察点。
信息来源:信丰县人民政府信息公开,2026-09-30,信息来源页面;企查查工商经营信息,2026 年(专利授权记录)
潜在客户与需求推荐
结合本周三季报与行业景气,推荐以下与现有重要客户相近、具备明确工业 AI 质检需求的方向与潜在客户: