> 监测窗口:2026年10月23日—10月26日(部分事件含必要背景延伸)
> 覆盖范围:工业视觉、智能检测、质检机器人及具身智能感知赛道重点企业
一、核心结论总览
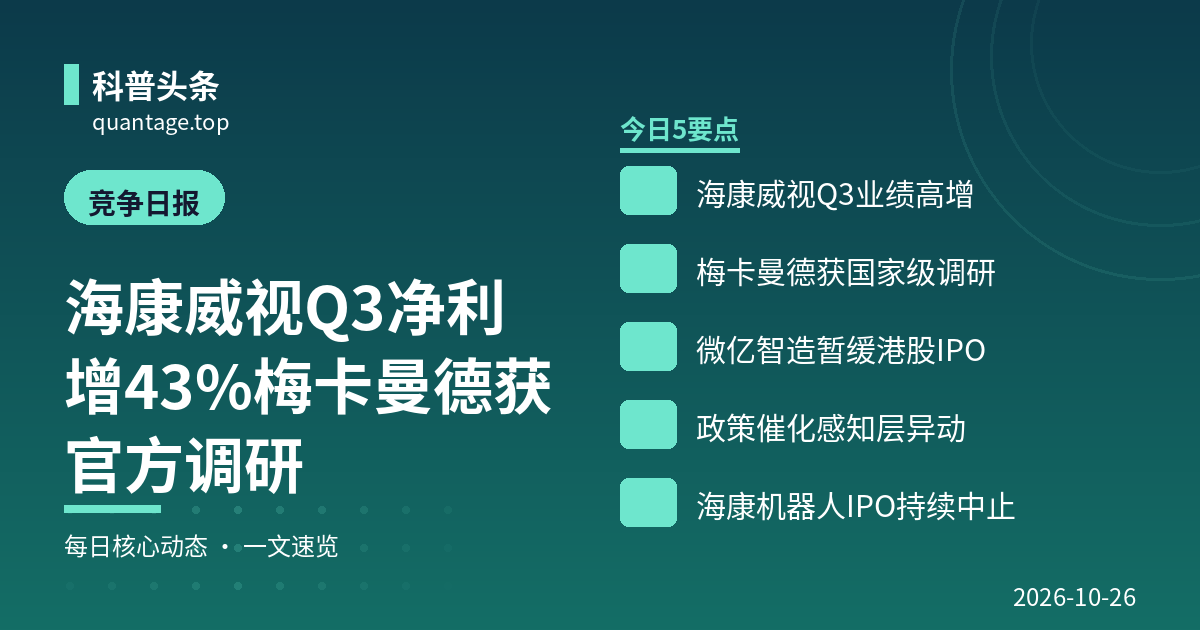
1. 三季报验证头部景气,海康系一骑绝尘:海康威视Q3营收增速回升至13.71%、扣非净利大增43.13%,机器视觉、AGV等创新业务持续放量;同期海康机器人发布”明智”系列单体智能AMR,累计下线突破20万台,龙头在”视觉+移动机器人+AI”全栈上的规模化壁垒继续加厚。
2. 一级/IPO市场释放审慎信号:微亿智造在挂牌前3天(10月25日)公告暂缓港股IPO,成为”具身智能第一股”热度下的重要降温注脚;海康机器人创业板IPO第七次中止、招股书停留在2023年,资本通道收紧对中小厂商现金流构成现实压力。
3. 政策与海外双催化,物理AI进入产业兑现期:首批六项人形机器人国家标准发布、工信部披露上半年整机产量超4万台;英伟达柏林GTC(10/20—22)升级Isaac平台、特斯拉Q3业绩会确认Optimus V3启动批量生产,机器视觉公司集体受益”感知层”估值重估,凌云光、奥比中光等本周股价异动明显。
4. 梅卡曼德政治与商业地位双升:作为唯一民营企业入选国务院副总理丁薛祥雄安调研对象并登上《新闻联播》,叠加其海外收入占比过半、海外毛利率超80%的财报数据,”3D视觉组件+具身大脑”路线获得官方与市场双重背书,对标头部的品牌势能拉开差距。
5. 赛道分化加剧:具备硬件量产+海外大客户能力的公司(海康、梅卡曼德)享受量价齐升;纯概念、依赖补贴或单一行业(汽车、3C)的厂商面临盈利与融资双重挤压,中信控股系在选型与投资上应继续向”有订单、有毛利、有海外”标的集中。
二、重点企业动态
海康威视 / 海康机器人(002415.SZ)
• 【财务/资本】 海康威视披露2026年三季报:Q3单季营收272.22亿元,同比增长13.71%,增速较二季度进一步提升;扣非归母净利润49.84亿元,同比大增43.13%;前三季度毛利率49.63%,同比提升4.26个百分点,费用增速(4.62%)显著低于收入增速(12.60%),经营杠杆释放。
信息来源:中财网,2026-10-24,原文链接
• 【业务动态】 机构解读指出,公司机器视觉、红外、AGV等创新业务上半年增长28.93%,工博会推出十余款多模态感知新品,AI多维感知正打开工业质检、设备监测新场景;存货同比增65.8%,反映在手订单可见度高、备货积极。
信息来源:中财网,2026-10-24,原文链接
• 【产品更新】 10月23日,海康机器人举办”全链·进化”2026移动机器人新品发布会:STRP箱式存拣方案完成迭代(推出行业首个跨巷道能力),首发”明智”系列单体智能产品(含300kg负载Z1-300潜伏搬运机器人);HAPS智能拣选系统以”3D视觉+移动机器人+关节机器人”架构实现最高900件/小时、准确率超99.99%。公司移动机器人累计下线已超20万台。
信息来源:央广网,2026-10-23,原文链接;环球网,2026-10-23,原文链接;澎湃新闻客户端,2026-10-24,原文链接
• 【风险事件】 海康机器人创业板IPO仍处”中止”状态:9月30日因财务资料过有效期第七次中止,拟募资60亿元,招股书最近一次更新停留在2023年9月;分拆上市已推进近五年,独立性与材料时效问题持续引发市场关注。
信息来源:凤凰网财经,2026-10-08,原文链接
• 【核心一句话摘要】:三季报盈利拐点+20万台AMR下线,海康系以全栈规模优势巩固工业智能”全能冠军”地位,但分拆上市久拖未决是其治理层面的唯一明显瑕疵。
微亿智造(拟港股上市)
• 【财务/资本】 公司10月25日公告,经综合考虑资本市场状况及维护投资者利益,暂缓H股发行上市并退回香港公开发售申请股款,原定10月28日挂牌、拟募资约7.83亿港元、认购倍数超11倍的”具身智能质检第一股”发行临时叫停。此前公司三年累亏超10亿元,主要服务工业富联等大客户,客户集中度较高。
信息来源:新浪财经,2026-10-25;东方财富网,2026-10-25;中华网,2026-10-25
• 【风险事件】 市场观点认为,在机器人概念股回调、IPO估值承压窗口期暂缓发行,是”用时间换空间”的理性选择,但也暴露高亏损、高客户集中模式在当前市况下的定价困境。
信息来源:新浪财经,2026-10-25;证券之星,2026-10-25
• 【核心一句话摘要】:临门一脚撤回,说明纯具身智能质检故事已不足以支撑高估值发行,赛道一级市场情绪明显降温。
梅卡曼德(09615.HK)
• 【战略与合作】 10月20日,国务院副总理丁薛祥赴雄安新区中关村科技园调研,梅卡曼德是唯一被调研的民营企业,创始人邵天兰陪同介绍,相关报道登上当日《新闻联播》;公司总部在雄安、研发在北京、制造转化在天津,被视为京津冀协同与民企AI样板。
信息来源:一见财经(百家号),2026-10-24,原文链接
• 【财务/资本】 公司9月1日登陆港交所,为首家雄安申报上市企业;海外收入由2023年5859万元增至2025年1.96亿元,占比由32.4%升至50.3%;2026年上半年海外收入9950万元、同比增长68.3%,海外业务毛利率达81.4%;据灼识咨询连续四年居全球AI+3D视觉引导通用智能机器人组件市场第一,服务超100家《财富》世界500强。
信息来源:一见财经(百家号),2026-10-24,原文链接
• 【产品更新】 “眼脑手”体系持续落地:Mech-Eye 3D相机结合Mech-GPT多模态大模型与Mech-Hand,在FPC软排线精密插接场景成功率超99.7%,已部署3C、汽车电子、半导体、新能源等行业,全球在运设备超3万台。
信息来源:一见财经(百家号),2026-10-24,原文链接
• 【核心一句话摘要】:最高规格调研背书+过半收入来自海外且高毛利,梅卡曼德正在从”3D视觉龙头”升级为国家级物理AI名片,是中信系最需要正面对标的组件型对手。
凌云光(688400.SH)
• 【市场与订单】 本周公司随物理AI/具身智能板块显著异动:10月21日南京物理AI与世界模型大会开幕、全国信标委具身智能工作组成立当日,板块午后拉升,凌云光与利亚德、奥比中光等同步走强;市场关注其FZMotion动捕系统、与宇树科技联合的具身智能训练方案及英伟达Isaac生态映射。
信息来源:同花顺财经,2026-10-21,原文链接
• 【风险事件】 公司2026年上半年营收14.51亿元(同比+6.09%)、归母净利润同比增583%(低基数),当前估值与股价中具身智能概念含量较高,机器人业务实际收入贡献仍小,需警惕主题退潮后的波动;三季报披露窗口临近。
信息来源:同花顺财经,2026-10-21,原文链接
• 【核心一句话摘要】:基本面平稳但股价主要由”动捕+具身训练”叙事驱动,短期是情绪弹性标的,需等三季报验证主业与新业务成色。
奥比中光(688322.SH)
• 【风险事件】 公司10月20日晚发布股价异动公告:10月16日、19日、20日连续三个交易日收盘涨幅偏离值累计达30%,经自查及向控股股东、实控人询证,日常经营正常,无应披露未披露重大事项。公司将于10月31日披露三季报。
信息来源:网易财经,2026-10-20,原文链接;腾讯新闻(时代财经),2026-10-20,原文链接
• 【业务动态】 本轮上涨主要受机器人3D视觉传感器(服务机器人领域市占率约70%)与物理AI概念带动,属典型”量产预期先行”行情。
信息来源:东方财富网,2026-10-20,原文链接
• 【核心一句话摘要】:3D视觉传感器龙头充分享受人形机器人放量预期,但公司主动降温、业绩待考,短期波动大于实质。
康耐视 Cognex(CGNX.NASDAQ)
• 【财务/资本】 近3天无重大公司公告;10月24日股价收涨1.74%报55.55美元,成交额5949.54万美元,总市值约93.45亿美元。公司2026财年Q3(自然季Q3)财报尚未发布,预计11月初进入披露窗口,市场关注其AI视觉(SLX物流方案)与自动化资本开支复苏节奏。
信息来源:新浪财经,2026-10-24,原文链接
• 【核心一句话摘要】:处于财报前静默期,股价随美股工业科技板块温和修复,下一观察点为11月初业绩指引。
基恩士 Keyence(6861.T)
• 【财务/资本】 近3天无重大公开动态;公司通常于11月初披露截至9月的财年二季度业绩,上周股价随日本自动化板块波动,暂无实质性经营信息更新。
• 【核心一句话摘要】:短期无新增信号,静待11月初季报对中国及全球FA需求的指引。
其余覆盖企业(近3天无重大公开变动)
• 信润富联:无近3天公开动态。历史专利线索显示其在缺陷图像生成、轮毂/铸件外观缺陷检测方向持续布局AI质检算法。
• 奥普特(688686.SH):无重大公告,处三季报披露前静默期。
• 天准科技(688003.SH):无重大公开动态。
• 易思维(688816.SH):近3天无新增重大事项;此前半年报披露的奔驰匈牙利工厂标杆项目(境外收入H1同比+146%)仍为其当前最强催化,后续关注向奔驰全球基地推广进展。
• 创新奇智(02121.HK)、瑞为技术(07656.HK):近3天无重大公告;瑞为技术新设深圳机器人子公司、转向具身智能方向为8月旧闻。
• 矩子科技(300802.SZ):无近3天重大动态(7月曾公告8000万—1.6亿元回购计划)。
• 美亚光电(002690.SZ):无近3天重大动态。
• 思谋科技、阿丘科技、征图新视、微亿(除IPO事件外)、视比特、苏州振畅、知来具身、芜湖英视迈、和利时:近3天未检索到重大公开融资、订单或产品信息。视比特2025年8月完成亿元级B+轮融资(一村资本领投)后暂无新一轮资本动态。
三、赛道趋势与机会信号
1. 技术趋势:物理AI从叙事进入”标准+量产”双落地阶段。 本周三个外部变量同时落地——英伟达柏林GTC(10/20—22)把物理AI列为本届核心,升级Isaac平台并推出人形机器人参考框架;特斯拉Q3业绩会确认Optimus V3已启动批量生产、重申2027年底2万台/周目标;国内首批六项人形机器人国家标准批准发布,工信部科技司披露上半年整机产品超400款、产量超4万台、全年预计破10万台。机器视觉作为”感知层”最确定的卖铲环节,正在被资金系统性重估。
信息来源:凤凰网财经(每日经济新闻),2026-10-23,原文链接
2. 资本动向:冷热分化,”能盈利的制造”与”烧钱的概念”定价裂口扩大。 海康威视用43%的扣非利润增长给出AI制造的盈利证明,梅卡曼德以81%的海外毛利率证明组件技术溢价;与此同时微亿智造挂牌前撤回、海康机器人IPO七度中止,表明资本市场对”高亏损+单一大客户”模式和分拆上市合规问题的容忍度显著下降。未来6个月,未上市视觉厂商的融资将更偏好已验证海外收入与复购订单的企业。
3. 竞争格局:头部全栈化压缩中小厂商生存空间。 海康机器人把单体智能下沉到AMR单机、梅卡曼德把”眼脑手”打包成跨行业通用组件,均在推动行业从”项目定制”走向”标准品+平台”。这对信润富联这类以项目集成为主的厂商是双刃剑:客户更倾向采购标准化高可靠组件,自研算法+生态整合能力将替代单纯集成能力成为中标关键;建议加快与上游3D视觉/大模型组件厂商的生态绑定或股权合作,避免被全栈厂商前后夹击。
4. 对中信控股的启示:
• 机会:①借梅卡曼德、海康确立的”物理AI”政策窗口,在汽车零部件、板材家具等集团优势场景加速复制AI质检标杆,争取纳入国家级示范;②微亿IPO暂缓后一级估值回调,是接触优质3D视觉/质检资产(包括其客户关系与算法团队)的潜在并购窗口;③海外高端车厂视觉检测市场已被易思维(奔驰)、梅卡曼德验证可突破,可借集团海外网络协同出海。
• 风险:①凌云光、奥比中光等概念股短期涨幅与基本面背离,若以二级市场对标做投资估值需保守;②人形机器人放量仍处早期(全年10万台目标对应感知器件订单有限),警惕被设备/方案商以”具身概念”抬价;③客户集中度风险——微亿案例提示,绑定单一巨头(如工业富联体系)的质检厂商在客户议价与上市合规上均脆弱,集团内部采购也应保持多供应商格局。
—
*本报告基于公开渠道信息整理,仅作内部战略参考,不构成投资建议。*