> 监测窗口:2026年10月22日03:45—10月23日03:45|信息来源:新华社、央视网、财联社、科创板日报、东方财富、上海市统计局、工业和信息化部新闻发布、国家数据局、The Quantum Insider 等公开报道
一、核心观点摘要
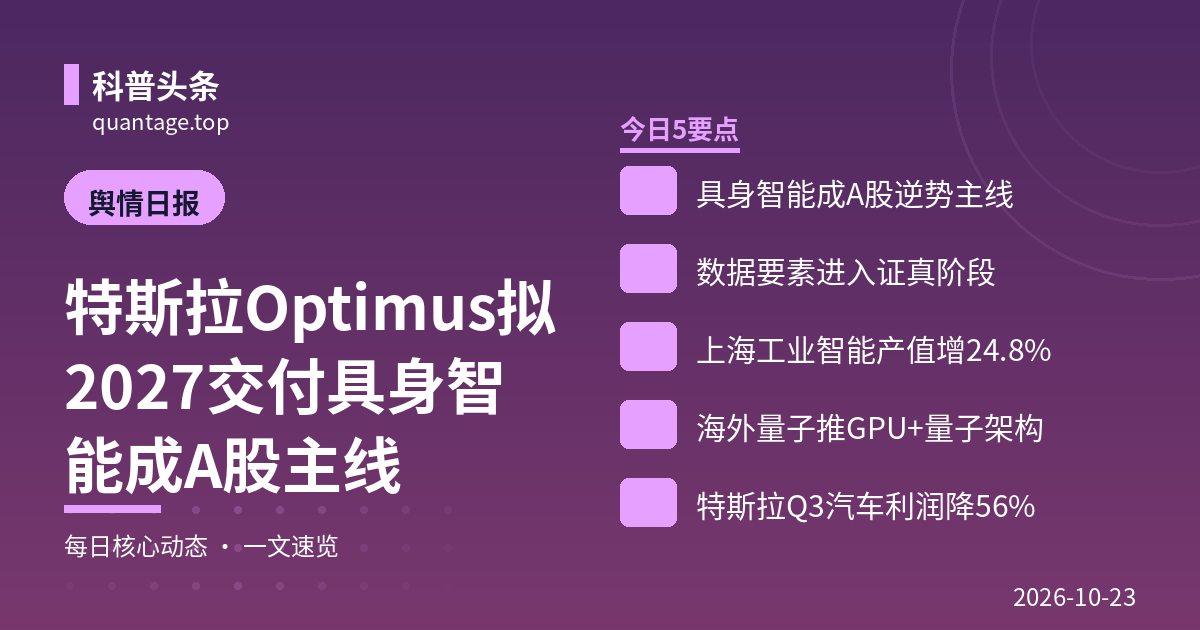
1. 总体态势:过去24小时四大赛道在A股深度调整(10月22日创业板指跌4.37%、全市场近5000只个股下跌)的背景下明显分化——具身智能逆势成为最强主线,特斯拉财报电话会给出”2027年末对外交付Optimus”的明确时间窗、弗里蒙特工厂已启动首批量产级生产,叠加三星电机1.1万亿韩元基板长单与英伟达升级Isaac平台,产业链情绪与大盘形成背离;数据要素则由”挂牌+涨停”情绪期切入”澄清与监管”检验期。
2. 主要话题:具身智能聚焦马斯克”机器人数量将超过人类、人形机器人成全球最大产业”表态、Optimus量产节奏与A股连板行情;数据要素出现太极股份”无具体合作、相关收入仅占2%”澄清、南威软件被监管警示,同时国家发改委层面就医保数据价值与授权运营召开座谈;量子科技以SEEQC、Qblox同日发布基于英伟达NVQLink/CUDA-Q的纠错与控制混合架构进展为代表,”量子—GPU混合+纠错工程化”持续推进;工业智能由上海前三季度人工智能制造业产值增长24.8%、全国智能算力规模达2592 EFLOPS(同比+146%)等硬数据支撑。
3. 值得关注的变化:一是市场风险偏好骤降,机器人成为资金抱团的少数逆势方向,大业股份5连板、多只零部件股涨停,题材与基本面背离风险同步累积;二是数据要素”龙头澄清+监管警示”首次成组出现,题材进入证真证伪阶段,但医保数据授权运营座谈释放出垂直行业落地的实质信号;三是海外量子企业发布密集且均为”经典GPU+量子”协同路线,纯比特数竞赛叙事进一步弱化;四是特斯拉Q3汽车业务利润同比下滑56%、资本开支低于预期,”机器人故事”与短期财务现实之间的张力开始被舆论讨论。
二、关键指标趋势(声量观察)
三、分领域舆情详情
(一)工业智能
✅ 正面反馈
1. 上海前三季度人工智能制造业产值增长24.8%,三大先导产业制造业产值增长17.1%。 10月22日上海市统计局发布数据,前三季度集成电路制造业产值增长23.4%、人工智能制造业产值增长24.8%、生物医药制造业增长7.9%;工业战略性新兴产业产值同比增长9.3%,其中新能源汽车产业增长26.7%、新能源产业增长15.8%、高端装备产业增长9.0%,工业智能化的区域基本面向好。
信息来源:财联社(引上海市统计局),2026-10-22。原文链接
2. 工信部:截至9月底全国智能算力规模达2592 EFLOPS、同比增长146%,将加快算力设施扩容提质夯实先进制造业底座。 在国新办新闻发布相关披露中,工信部表示下一步将加快算力设施扩容提质,为先进制造业发展夯实网络和算力底座,前瞻布局6G,并适时研究扩大增值电信业务开放试点;首批136项标志性重大应用场景项目清单已出炉。
信息来源:财联社,2026-10-21。原文链接
3. 工信部明确正研究起草新一代智能制造政策,”梯度培育智能工厂+工业智能体”是重点。 10月20日国新办发布会上,工信部明确四方面工作:梯度培育基础级/先进级/卓越级/领航级智能工厂;发展智能工业母机、智能机器人、智能检测与控制装备;支持建设高质量工业数据集、开发垂域大模型与工业专用模型、探索工业智能操作系统,实施”模数共振”行动、稳妥开展工业智能体验证推广;深化智能制造国际合作。
信息来源:财联社,2026-10-20。原文链接
4. 黄仁勋GTC柏林演讲:AI工厂部署最快缩至14天,智能体与物理AI加速落地。 10月21日晚英伟达CEO黄仁勋在GTC柏林表示,计算机产业正处于一场新工业革命的起点,AI工厂部署周期最快可缩短至14天,智能体与物理AI加速落地;其人形机器人平台预计于2027年推出。该表态经财联社晚间新闻精选广泛传播,强化”AI+制造”长期叙事。
信息来源:财联社《10月21日晚间新闻精选》,2026-10-21。原文链接
5. 新华社关注第23届中国计算机大会:”算力成底座、AI进实验室”。 10月22日新华社发自第23届中国计算机大会的报道指出,算力正成为人工智能与产业创新的底座,AI加速进入科研实验室与行业现场,反映学界与产业界对”算力—模型—场景”一体化的共识继续增强。
信息来源:新华社(央视网转载),2026-10-23。原文链接
6. 产业投资继续:欧伦电气拟投资10亿元建设智能制造基地。 10月21日公司公告,拟建设年产3万台数据中心精密温控节能设备及230万台空气环境调节设备智能制造基地,预计总投资10亿元,面向数据中心与环境调节设备的智能化产能扩张。
信息来源:财联社,2026-10-21。原文链接
⚠️ 潜在风险
(二)量子科技
✅ 正面反馈
1. SEEQC联合英伟达:芯片级预解码器+NVIDIA Ising使量子纠错解码时间与逻辑错误率各降低约50%。 10月22日,芯片级量子计算公司SEEQC发布模拟结果:将其芯片级预解码器与NVIDIA Ising AI模型族结合,通过SEEQC Digital Link与NVIDIA NVQLink实现量子—GPU低延迟通信,相较单独使用Ising预解码器,解码延迟与逻辑错误率两项关键指标均下降约50%;公司称这显著降低容错量子系统扩展时纠错开销的指数级压力,后续将把组件集成到接入高性能计算设施的量子处理器中继续评估。
信息来源:The Quantum Insider(企业发布稿),2026-10-22。原文链接
2. Qblox将NVIDIA DGX Spark接入量子系统控制器,往返延迟低于4微秒。 10月22日,量子控制架构公司Qblox宣布通过NVQLink把NVIDIA DGX Spark与其量子系统控制器集成:在RTX PRO 6000 Blackwell上实测往返延迟低于4.0微秒、在DGX Spark上低于7.2微秒,单台桌面系统即可通过CUDA-Q承载量子、AI与仿真混合负载,代码可在系统扩展后迁移至数据中心GPU服务器,用于实时校准与量子纠错。
信息来源:The Quantum Insider(企业发布稿),2026-10-22。原文链接
3. 产业链协同多点推进:低温电子、校企研究、量子安全网络同日落子。 10月22日The Quantum Insider集中披露:ZuriQ与Rhonexum就量子计算低温电子达成多年商业框架协议;爱立信加拿大与蒙特利尔高等技术学院(ÉTS)合作开展量子计算研究;美国佛罗里达州启动量子安全网络并连接棕榈滩地区高校;后量子加密企业Symmatrics任命前情报界高管Andrew Hallman进入战略顾问委员会。量子产业链沿”低温器件—控制—网络—后量子安全”多环节扩展。
信息来源:The Quantum Insider,2026-10-22。原文链接
⚠️ 潜在风险
(三)具身智能
✅ 正面反馈
1. 马斯克:人形机器人将成全球最大产业、数量最终超过人类,预计2027年末可对外交付Optimus。 在特斯拉第三季度财报电话会上(美东10月21日、北京10月22日凌晨),马斯克表示坚信人形机器人赛道将成为全球最大产业,预计到2027年末机器人AI、机电设计、可靠性与使用寿命等问题有望得到解决,”到那个时间点才可以向特斯拉以外的企业交付Optimus”;特斯拉同时披露Optimus已在弗里蒙特工厂启动首批量产级生产。
信息来源:财联社,2026-10-22。原文链接;原文链接
2. 特斯拉CFO:未来几年资本开支继续扩张,扩大Optimus产能是核心投向之一。 特斯拉CFO塔内贾在财报会上表示,未来资本开支将用于扩大Robotaxi车队、Optimus产能、太阳能制造、AI算力基础设施与芯片工厂;公司还披露拟投建自研芯片工厂Terafab,目标2028年三季度实现实用芯片规模化量产。
信息来源:财联社,2026-10-22。原文链接
3. 三星电机与特斯拉签五年基板长单,基板将用于自动驾驶与Optimus的AI芯片。 据韩国《每日经济新闻》10月22日援引业内人士,三星电机已与特斯拉签署倒装芯片球栅阵列(FC-BGA)基板长期供货合同(2029—2033年),并在世宗工厂扩建专线;作为交换,特斯拉将投资约1.1万亿韩元用于设施扩建,产品用于自动驾驶电动车和Optimus的AI芯片,Optimus核心供应链再添长期锁定。
信息来源:科创板日报(财联社),2026-10-22。原文链接
4. 英伟达升级Isaac机器人平台:推出新人形机器人参考框架、仿真工作流与数据工具。 英伟达宣布升级Isaac通用机器人开发平台,推出新的人形机器人参考框架、仿真工作流及数据工具,旨在加速通用机器人开发;该消息与GTC柏林”人形机器人平台2027年推出”相呼应,成为10月22日A股机器人板块活跃的直接催化之一。
信息来源:财联社,2026-10-22。原文链接
5. A股深度调整日人形机器人逆势活跃。 10月22日大盘普跌(近5000只个股下跌),人形机器人概念逆势走强:大业股份5连板,兆威机电4天2板,大洋电机、襄阳轴承、鸣志电器、赛象科技等涨停,奕帆传动20cm涨停;多只机器人ETF标的指数半日领涨市场,资金在弱市中明显抱团。
信息来源:财联社,2026-10-22。原文链接;原文链接
6. 国产供应链放量验证:长盈精密1—8月人形机器人精密零组件交付超110万件。 公司10月21日异动公告披露,深圳机器人智能制造产业园已投入使用,约6万平方米厂房用于人形机器人相关产品;2026年1—8月累计交付人形机器人精密零组件超110万件,第三、四季度订单增速较上半年进一步加快,覆盖灵巧手传动件、旋转执行器、丝杠、躯干结构件等高精度部件。
信息来源:财联社,2026-10-21。原文链接
7. “8000台人形机器人进工厂”目标持续被机构强化为中期主线。 东方财富收录的人形机器人周报(10月21日)指出,上海新一代智能制造行动提出到2028年推动8000台人形机器人进工厂、工业机器人密度达每万人600台、培育500家先进级智能工厂、AI在制造业应用场景突破2000个;机构认为进厂评价重点将从单机展示转向连续作业稳定性、任务成功率、部署效率与单位作业成本。
信息来源:东方财富(行业研报),2026-10-21。原文链接
❌ 负面反馈 / ⚠️ 潜在风险
1. 特斯拉短期财务与”机器人故事”存在张力。 特斯拉第三季度营收280.5亿美元、同比下降0.2%,汽车部门营收205.6亿美元、同比下降3%,经营利润7.18亿美元、同比下降56%;季度资本开支47.3亿美元,远低于华尔街79.5亿美元的一致预期。已有投资人质疑,若低开支并非季度间挪移,则可能暗示Robotaxi与Optimus落地进度慢于预期——远期叙事与当下盈利、投入节奏形成拉扯。
信息来源:财联社,2026-10-21。原文链接
2. 弱市抱团下题材炒作与基本面背离风险上升:5连板、4天2板等高标在大盘下跌中加速累积,部分个股缺乏当期业绩支撑;马斯克”2027年末交付”仍属公司预期口径,历史上Optimus时间表多次调整,需警惕以远期产能承诺定价短期股价的回撤风险。
3. 行业自判仍处商业化早期:宇树科技方面在近期表态中明确”人形机器人行业尚处于商业化早期”,与部分二级市场的高热定价形成对照;首批六项人形机器人国家标准虽已批准发布,但要到2027年4月1日才实施,标准与规模放量之间仍有验证窗口。
信息来源:财联社《10月21日早间新闻精选》,2026-10-21。原文链接
(四)数据要素
✅ 正面反馈
1. 国家发改委层面座谈医保数据价值与数据要素开发利用,聚焦授权运营企业可持续发展。 财联社10月22日电,国家发改委价格成本和认证中心与北京天恒同业资产管理有限公司开展座谈,围绕发挥医保数据价值、数据要素开发利用、数据授权运营企业可持续发展等深入交流。在国家数据集团挂牌后,这是部委层面就高价值公共数据(医保)授权运营模式释放的具体落地信号,垂直行业数据运营有望成为集团之外的重要落点。
信息来源:财联社,2026-10-22。原文链接
2. 国家数据集团定位与央地协同持续明确:以数据资源开发利用为主责主业。 国家数据局转载新华社权威快报显示,集团10月20日在河北雄安新区成立,旨在推进数据资源开发利用、释放数据要素价值、服务人工智能发展、繁荣数据产业生态,成立后将加强央地联动、深化产业协同,推动能力共用、经验共享、业务共拓;官方定位为本周数据要素行情与政策讨论的总源头。
信息来源:国家数据局(新华社),2026-10-20。原文链接
3. 数据要素行情向医疗、财税信息化、AI语料扩散,跨境语料订单落地。 据财联社10月22日行情回顾,受国家数据集团成立刺激,前一交易日数据要素概念全天强势,并向医疗、财税信息化、AI语料等方向扩散,慧辰股份、三维天地、兆讯传媒、航天信息、太极股份等多股封涨停,海天瑞声、易联众等涨超10%;此外3连板润建股份公告2亿美元词元跨境服务订单已完成合同签署,数据服务的海外付费需求获得订单印证。
信息来源:财联社,2026-10-22。原文链接
4. 顶层政策再加码:中办、国办发文全面实施”人工智能+”行动。 10月21日发布的关于推动科技创新和产业创新深度融合的意见提出,全面实施”人工智能+”行动、推动AI全方位赋能千行百业,并推动集成电路、工业母机、高端仪器等关键核心技术攻关,数据作为AI关键要素的制度与产业地位被进一步强化。
信息来源:财联社《10月22日早间新闻精选》,2026-10-22。原文链接
❌ 负面反馈 / ⚠️ 潜在风险
1. 太极股份3天2板后澄清:与国家数据集团尚无具体合作,数据要素收入约占上半年营收2%。 公司10月21日公告称,相关业务主要涉及政务公共数据治理、数据流通利用基础设施建设运营、数据资源开发利用,经粗略统计该部分收入占2026年上半年营业收入约2%,对经营业绩不构成重大影响——龙头”自证含量低”,对板块题材成色构成直接降温。
信息来源:财联社,2026-10-21。原文链接
2. 南威软件及有关责任人被上交所予以监管警示。 在股价4天3板、公司提示异常波动之后,10月21日上交所对南威软件及有关责任人予以监管警示,成为本轮数据要素行情中首个明确的监管动作;叠加10月22日大盘深调,板块”重定价”叙事迅速转入证真证伪阶段,纯概念跟风股回撤压力加大。
信息来源:财联社《10月22日早间新闻精选》,2026-10-22。原文链接
3. 医保等敏感数据授权运营的合规与安全边界待明确:医保数据兼具高价值与高敏感性,授权运营在定价机制、隐私保护、数据安全与”可持续商业模式”上尚无成熟范式,座谈释放方向信号但落地仍需制度配套;同时需警惕市场把”参会/座谈”误读为具体业务订单而进行概念炒作。
四、趋势研判
1. 具身智能:特斯拉首次给出”2027年末对外交付”的明确时间窗,叠加弗里蒙特量产级生产、三星电机五年基板长单、英伟达Isaac升级,海外龙头正把叙事从”演示”推向”供应链与产能准备”,国产链(零组件交付、电机、传动、传感器)订单验证的重要性持续上升;但弱市中的连板抱团与特斯拉短期盈利走弱形成反差,未来1—2周需重点关注财报会后续订单/产能细节与高标股分化,行情将从”听马斯克”切换到”看交付数据”。
2. 数据要素:板块已进入”澄清+监管+垂直落地”三线并行阶段。情绪面,太极股份澄清与南威软件警示标志着第一轮概念炒作见顶回落;基本面,医保数据授权运营座谈提示公共数据运营正从顶层设计走向行业试点。后续观察点是国家数据集团首批业务动作、高价值行业数据(医保、金融、地理)授权运营规则,以及真正产生数据收入的上市公司甄别。
3. 量子科技:SEEQC与Qblox同日成果共同指向同一趋势——量子计算的竞争焦点正转向”量子处理器与GPU/HPC的超低延迟耦合”和”纠错解码工程化”,NVQLink、CUDA-Q等开放接口正在成为事实标准之一;国内需关注超导/中性原子/光量子团队在纠错解码与经典—量子混合架构上的对位进展,同时对”发布稿式突破”保持审慎,区分工程指标与实用化里程碑。
4. 工业智能:上海AI制造业产值+24.8%、全国智能算力2592 EFLOPS(+146%)与工信部新一代智能制造政策起草,构成”区域数据+算力底座+政策框架”的扎实组合;在大盘调整与算力硬件回调背景下,四季度更应关注智能工厂梯度培育名单、工业智能体标杆案例与制造业垂域大模型的可量化效益(良率、能耗、报警率、人力替代),具备真实ROI的环节更具防御性。