> 覆盖工业视觉、工业智能检测、质检机器人与机器视觉装备赛道主要上市公司及头部非上市公司;本期为国庆假期后首期,检索窗口覆盖节前最后一周(约9月22日—10月8日)的公开披露与权威报道。
一、核心结论总览
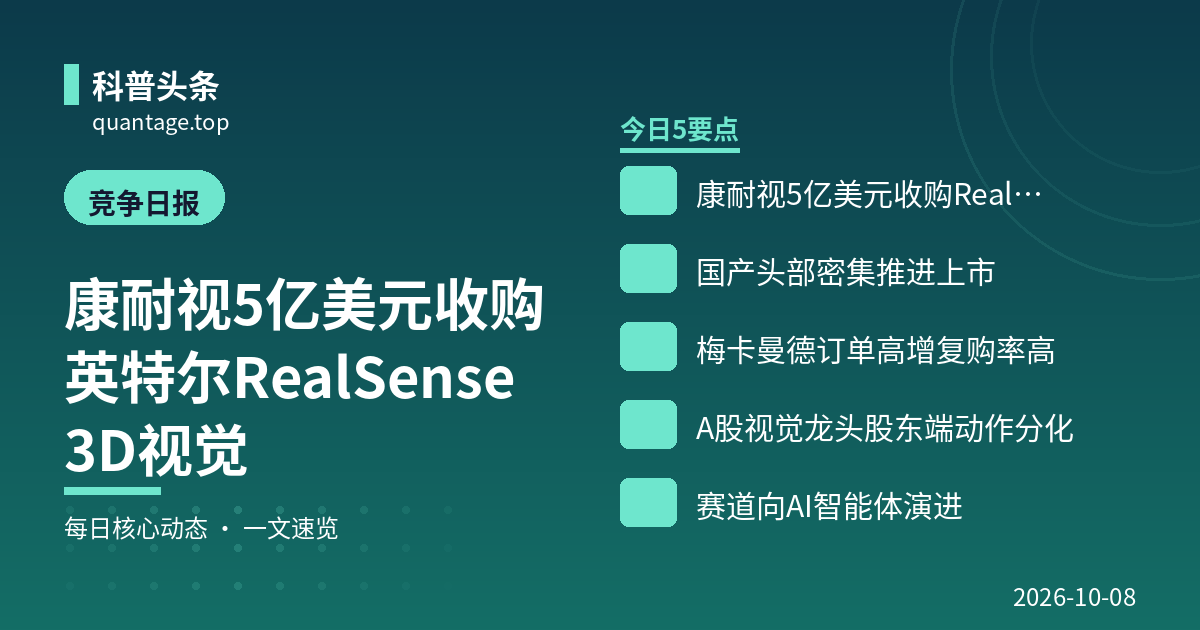
1. 海外巨头加速”收技术、补短板”,3D视觉成为并购焦点。 康耐视(Cognex)宣布以约5亿美元收购英特尔 RealSense 深度视觉业务,将消费级规模化3D/深度感知技术引入工业自动化,预计2026年第四季度完成交割。这是近两年机器视觉领域最具标志性的跨国并购,直接抬高了国产3D视觉厂商的竞争门槛。
2. 国产头部进入”二级市场卡位”密集期。 奥比中光正式向港交所递交H股上市申请,谋求”A+H”双通道;梅卡曼德已登陆港股(09615)并交出上半年”高增长+亏损收窄”成绩单;思谋科技港股IPO进程推进中。具身智能、3D视觉龙头正借助资本市场抢跑。
3. 具身智能叙事下,订单与复购是验证硬指标。 梅卡曼德上半年新签订单同比增长75.3%、收入增长54.7%、海外收入增长68.3%、复购率达93.9%,显示标准化”脑—眼—手”平台开始放量;但期内仍亏损约1亿元,高研发投入下盈利拐点尚未到来。
4. A股视觉龙头股东端动作分化。 凌云光股东以38元/股完成询价转让定价(较前收盘价折让约8.2%),属非二级市场减持,短期或对市场情绪形成一定压制;天准科技则提前归还募集资金、推进参股公司增资,经营与资金面相对稳健。
5. 赛道主线清晰:从”单点检测设备”向”AI智能体/具身智能平台”演进。 大模型驱动的通用视觉、3D感知与机器人引导深度融合,竞争从硬件参数比拼转向”模型+组件+生态”体系化能力,头部集中度有望进一步提升。
二、重点企业动态
康耐视 Cognex(CGNX.O)
• 【战略与合作 / 财务】 公司宣布收购英特尔(Intel)旗下 RealSense 深度视觉(立体/深度感知)业务,交易作价约5亿美元,预计于2026年第四季度完成。此举旨在将RealSense大规模量产、低成本的3D深度感知能力纳入工业自动化与机器人产品组合,补齐消费级规模3D技术短板。
信息来源:康耐视官方新闻稿,2026年9月22日(公司官网投资者关系新闻中心,信息来源页面,原文受反爬限制未能直接获取全文)
• 【核心一句话摘要】 约5亿美元拿下RealSense,康耐视把3D深度感知作为下一阶段护城河,对国产3D视觉厂商构成最直接的技术与生态压力。
奥比中光(688322.SH)
• 【财务 / 资本】 公司公告已向香港联交所递交境外上市股份(H股)发行上市申请并刊发申请资料,推进”A+H”双重上市,以拓宽融资渠道、加速全球3D视觉布局。
信息来源:奥比中光《关于向香港联交所递交境外上市股份(H股)发行上市申请并刊发申请资料的公告》,2026年9月24日(上交所/东方财富公告,信息来源页面)
• 【风险事件】 公司披露诉讼事项进展公告(2026年9月29日披露),具体影响以公告及后续审理为准,需持续跟踪对经营与专利布局的潜在影响。
信息来源:奥比中光《关于公司诉讼事项的进展公告》,2026年9月29日(上交所/东方财富公告,信息来源页面)
• 【核心一句话摘要】 冲刺”A+H”的国产3D视觉龙头,资本卡位领先,但诉讼进展是需盯防的变量。
梅卡曼德 Mech-Mind(09615.HK)
• 【财务 / 资本】 公司2026年中期报告显示:上半年收入2.37亿元,同比增长54.7%(其中具身智能机器人引导收入2.16亿元,AI检测与测量收入0.21亿元);海外收入0.995亿元,同比增长68.3%;毛利1.54亿元,毛利率由61.4%升至65.0%;期内亏损1.003亿元(上年同期亏损1.032亿元),经调整亏损5249万元(上年同期5579万元),亏损持续收窄。
信息来源:梅卡曼德《2026年中期报告》,2026年9月24日,原文链接
• 【市场与订单】 上半年新签订单金额3.354亿元,同比增长75.3%;复购率93.9%,留存收入2.23亿元、为上年同期1.72倍,客户黏性与标准化平台放量逻辑得到验证。
信息来源:梅卡曼德《2026年中期报告》,2026年9月24日,原文链接
• 【核心一句话摘要】 上市首份中报”订单高增、毛利率提升、亏损收窄”,具身智能平台商业化跑通在望,但仍未盈利、研发投入(0.80亿元)高企。
凌云光(688400.SH)
• 【财务 / 资本】 公司股东(姚毅及东台凌杰、东台凌光等出让方)以38.00元/股完成询价转让初步定价,为公司9月28日收盘价41.40元/股的约91.8%(折让约8.2%);该转让不通过集中竞价或大宗交易、不属于二级市场减持,受让方受让后6个月内不得转让。
信息来源:凌云光《股东询价转让定价情况提示性公告》,2026年9月28日,原文链接
• 【核心一句话摘要】 基本面围绕机器视觉与光纤光学持续聚焦,但股东询价转让的折价或对短期股价情绪形成扰动。
天准科技(688003.SH)
• 【业务 / 财务】 公司公告提前归还部分临时补充流动资金的募集资金(9月30日披露),并推进向参股公司增资暨完成工商变更登记(9月18日披露),资金运用与产业投资节奏稳健。
信息来源:天准科技《关于提前归还部分临时补充流动资金的募集资金的公告》,2026年9月29日(上交所/东方财富公告,信息来源页面);《关于向参股公司增资进展暨完成工商变更登记的公告》,2026年9月17日(信息来源页面)
• 【核心一句话摘要】 无重大经营异动,资金面与外延投资推进稳健,机器视觉+智能驾驶装备双主线延续。
奥普特(688686.SH)
• 【财务 / 资本】 本期主要为可转债相关披露:发布可转债投资者适当性要求风险提示公告(9月18日),并披露2026年度第一次临时受托管理事务报告(9月8日);另于9月4日披露投资者关系活动记录。无重大经营或订单突发变动。
信息来源:奥普特《关于可转债投资者适当性要求的风险提示性公告》,2026年9月18日(上交所/东方财富公告,信息来源页面)
• 【核心一句话摘要】 机器视觉核心零部件龙头本期无重大业务异动,可转债存续管理为主要资本事项。
思谋科技 SmartMore(非上市,港股IPO推进中)
• 【财务 / 资本】 公司港股IPO进程持续推进。据此前招股材料,思谋以工业多模态大模型IndustryGPT为核心,截至2025年底已累计交付约14万台工业AI智能体、服务全球730多家客户(含特斯拉、卡尔蔡司、立讯等);招股材料同时披露存在对赌赎回等条款,市场对其盈利与股权结构保持关注。
信息来源:腾讯新闻《思谋科技冲港股IPO引争议:对赌赎回条款压顶、高管股权…》,2026年3月27日,原文链接
• 【核心一句话摘要】 工业AI智能体头部,客户与交付规模领先,IPO关键看点在盈利质量与对赌条款化解。
创新奇智(02121.HK)
• 【财务 / 资本】 本期披露股份购回相关信息:10月2日发布自愿性公告披露股份购回最新情况,10月5日披露翌日披露报表,显示公司持续推进回购,释放管理层对估值的信心。
信息来源:创新奇智《自愿性公告—股份购回的最新情况》,2026年10月2日(港交所/东方财富公告,信息来源页面)
• 【核心一句话摘要】 本期以持续回购为主,”AI+制造”大模型落地仍是其估值修复核心,暂无重大业务突发。
海康机器人(拟上市)
• 【业务动态】 公司定位面向全球的机器视觉与移动机器人(AMR)产品及解决方案提供商,业务聚焦工业物联网、智慧物流与智能制造;本期暂无新的上市审核重大进展披露,产品端持续推广智能相机等视觉检测产品。
信息来源:海康机器人官方网站,2026年8月(公司官网,信息来源页面)
• 【核心一句话摘要】 视觉+移动机器人双轮驱动的综合实力厂商,后续重点跟踪其分拆IPO审核节奏。
其他在跟踪企业
• 基恩士 Keyence(6861.JP):本期无重大公开经营或财务突发;作为FA传感与机器视觉全球标杆,其新品迭代与中国区竞争策略持续跟踪。
• 矩子科技(300802.SZ):本期完成2026年第一次临时股东会及独立董事补选(9月22日),属常规治理事项,无重大业务异动。信息来源:矩子科技公告,2026年9月22日(东方财富公告,信息来源页面)。
• 美亚光电(002690.SZ):本期召开2026年第二次临时股东会(9月11日)并参加安徽上市公司投资者集体接待日,无重大业务突发。信息来源:美亚光电公告,2026年9月11日(信息来源页面)。
• 瑞为技术(07656.HK):10月5日披露截至9月30日证券变动月报表,属常规月度披露,无重大经营异动。
• 信润富联:口径说明——信润富联为中信、华润、工业富联三方合资公司,与凌云光无股权关系;本期无重大公开经营动态。
• 征图新视、易思维、微亿智造、阿丘科技、苏州振畅、知来具身、芜湖英视迈、视比特、和利时:本期(约9月22日—10月8日)暂无重大公开市场动态;后续将重点跟踪其订单、融资及产品迭代。
三、赛道趋势与机会信号(战略洞察)
1. 技术趋势:3D感知 + 大模型 + 机器人引导”三位一体”,平台化取代单点设备。
康耐视收购RealSense、梅卡曼德以”脑—眼—手”组件平台放量、思谋以IndustryGPT交付工业智能体,共同指向一个方向:竞争壁垒正从”工业相机/光源等硬件性能”上移到”通用感知模型+标准化组件+快速部署生态”。具备跨场景复用能力与低代码/即插即用交付能力的厂商将享受更高毛利与更强复购。
2. 资本热度:港股成为具身智能/3D视觉融资主阵地,并购与上市双热。
梅卡曼德已上市、奥比中光递表、思谋推进IPO、瑞为技术等已挂牌,赛道在港股形成集群;同时海外出现5亿美元级技术并购。资本更青睐”有真实订单、有复购、有海外收入”的标的,单纯讲故事的公司估值承压。
3. 竞争格局:海外巨头守高端并向3D/机器人延伸,国产厂商以性价比+本土化+具身智能错位突围。
康耐视、基恩士仍主导高端标准品,但在3D深度感知规模化与AI大模型迭代速度上,国产头部正快速逼近甚至局部领跑。梅卡曼德海外收入增速(68.3%)高于整体,显示国产具身智能具备全球竞争力,但需警惕海外渠道、地缘与知识产权风险(奥比中光诉讼即为提示)。
4. 对中信控股的潜在启示与机会:
• 并购整合窗口:康耐视收购RealSense抬高了技术门槛,国产中小视觉厂商面临”站队或被整合”压力,存在以合理估值参股/并购拥有核心3D光学、AI检测算法或垂直行业(汽车零部件、板材、日化包装)Know-how标的的机会。
• 协同被投生态:可关注梅卡曼德、思谋等平台型企业与信润富联(中信+华润+工业富联)在工业富联制造场景、华润多元产业中的潜在落地协同,以”场景换技术、订单促验证”。
• 卡位高确定性环节:优先布局具备”高复购、海外放量、毛利率提升、亏损收窄”特征的平台型龙头;对依赖对赌、盈利模式不清的标的保持审慎。
• 风险盯防:跟踪头部企业专利诉讼、股东减持/询价转让、可转债等再融资事项,以及高端制造资本开支波动对订单节奏的影响。
—
*本期信息均来自公司公告、交易所披露及权威媒体公开报道,并经交叉核对;涉及公告原文受平台反爬限制未能直接获取的,已标注为”信息来源页面”,未伪造任何链接。*