一、核心结论总览
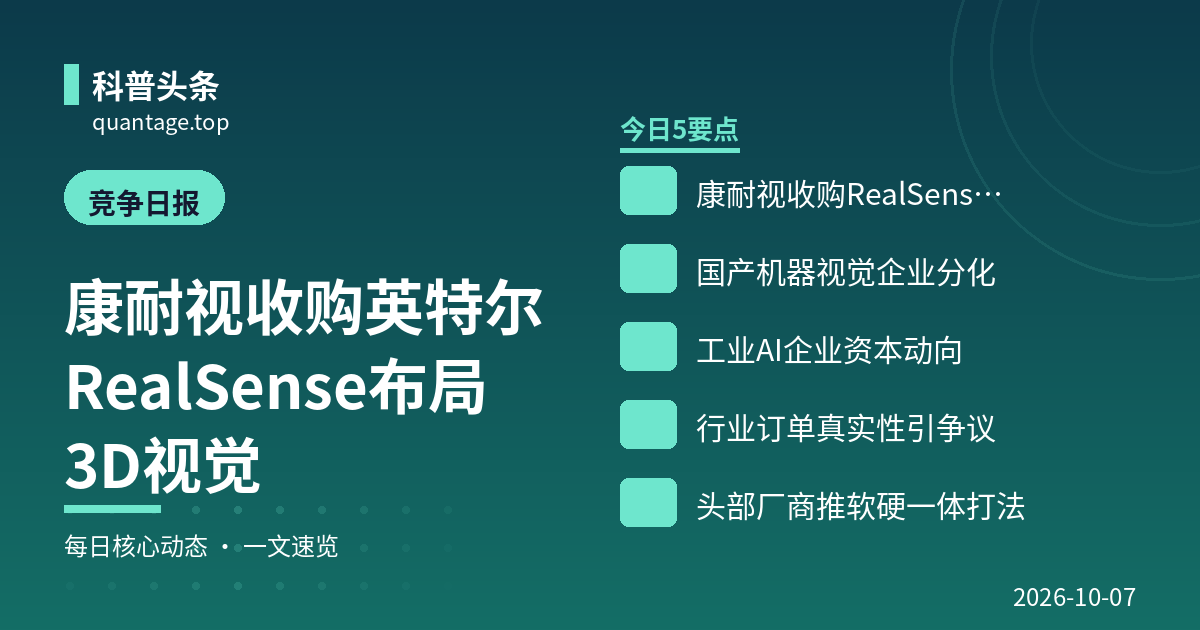
1. 3D视觉与机器人感知资产成并购焦点,海外巨头加速”补链”。 康耐视9月22日宣布收购英特尔RealSense立体视觉与激光雷达业务,预计四季度交割,直指机器人自主导航与3D感知短板,标志传统2D视觉龙头全面转向”3D+机器人”全栈竞争,赛道技术与资本门槛同步抬升。
2. 国产机器视觉企业进入中报验证期,”增收不增利”与高增长并存、分化加剧。 已披露中报的梅卡曼德(营收+54.7%)、矩子科技(+22.2%)、创新奇智(+18.6%)维持增长,但创新奇智、梅卡曼德、天准仍处亏损;美亚光电、矩子科技保持盈利,盈利型标的稀缺性凸显。
3. 资本端”上市潮+回购/减持”并行,港股成工业AI企业主阵地。 梅卡曼德、瑞为技术年内相继登陆港股,微亿智造港股IPO获备案、临近发行;同时创新奇智持续小额回购托底,天准科技大股东抛出减持计划,资金对赛道内部分化判断明显。
4. 行业”挤泡沫”信号强烈,订单真实性成为核心风控变量。 梅卡曼德CEO公开质疑具身智能同行关联交易”刷收入”,被点名方否认并报警,引发对赛道虚假订单与估值泡沫的讨论,真实市场化订单能力将重新定价企业价值。
5. “工业AI平台+全国产控制系统”成为头部综合厂商共同打法。 和利时发布XMagital 2.0工业AI平台、展出全国产大型冗余PLC,奥普特、奥比中光等加速向机器人视觉与数据采集环节延伸,软硬一体、自主可控成为竞争主线。
二、重点企业动态
康耐视 Cognex
•
【战略与合作】 9月22日宣布收购英特尔RealSense立体视觉与激光雷达(LiDAR)业务,将其深度相机、激光雷达技术及研发团队纳入旗下,预计2026年四季度完成交割,意在补强机器人自主导航、避障与3D感知能力。信息来源:MEMS Mem,2026年9月(
原文链接)
• 【产品更新】 近期同步更新In-Sight视觉系统产品线,强化面向机器人引导与检测场景的3D功能组合。信息来源:康耐视官网新闻中心,2026年10月
• 【核心一句话摘要】 收购RealSense使康耐视从2D视觉龙头加速升级为”3D视觉+机器人感知”全栈厂商,直接抬高全球赛道竞争维度。
基恩士 Keyence
• 【产品更新】 官网新闻显示其持续迭代测量与视觉产品线,2D/3D线激光测量仪、全自动影像仪等为近期主推方向,本期无重大并购或财务事件。信息来源:基恩士中国官网新闻与活动,2026年10月
• 【核心一句话摘要】 基恩士延续高频产品迭代与直销打法,本期以稳健产品升级为主、无战略级变动。
信润富联
• 【业务动态】 近期公开信息以工业互联网平台与团队扩张为主,招聘覆盖光学方案、算法、区域销售等岗位,未见重大订单或资本事件披露。信息来源:企业公开招聘及官网信息,2026年9月
• 【核心一句话摘要】 信润富联本期处于能力与团队建设期,无重大公开市场变动。
凌云光(688400.SH)
• 【财务/资本】 9月28日披露股东询价转让初步定价为38元/股;9月末连续获融资买入(9月28日4117万元、29日2862万元、30日1781万元),资金关注度较高。信息来源:同花顺金融、交易所披露,2026年9月
• 【业务动态】 机器视觉检测精度提升至99%以上,持续推进消费电子、新型显示、新能源等领域国产替代。信息来源:公开行业报道,2025年9月
• 【核心一句话摘要】 凌云光推进股东询价转让的同时获融资资金持续流入,视觉主业国产替代逻辑延续。
奥普特(688686.SH)
• 【财务/资本】 向不特定对象发行可转换公司债券申请于5月29日获上交所上市审核委员会审核通过,推进视觉核心软硬件扩产。信息来源:广东奥普特临时公告,2026年5—6月
• 【核心一句话摘要】 奥普特可转债过会,为机器视觉核心部件产能与研发补充资本弹药。
天准科技(688003.SH)
• 【财务/资本】 8月下旬披露持股5%以上股东减持股份计划;此前2025年12月完成可转债发行、募集资金净额约8.62亿元。信息来源:天准科技公告,2026年8月
• 【市场与订单】 此前披露新签订单规模近20亿元、增速超40%,投向工业视觉装备、半导体量测、智能驾驶及具身智能控制器(”星智007″)。信息来源:经济观察网,2026年2月
• 【核心一句话摘要】 天准科技手握近20亿新订单与可转债资金,但大股东减持与阶段性亏损并存,处于扩张与承压并行期。
奥比中光(688322.SH)
• 【市场与订单】 9月累计接待225家机构调研(含43家基金、贝莱德与富达等77家外资),其数据采集设备上市不足两月即获超100名客户下单。信息来源:公开机构调研纪要,2026年10月
• 【业务动态】 公司称全球机器人3D视觉感知市场排名第一、份额约29%,服务全球超7000家客户,业务由传感器向数采设备与机器人落地延伸。信息来源:公开机构调研纪要,2026年10月
• 【核心一句话摘要】 奥比中光凭机器人3D视觉龙头地位获内外资密集调研,数采设备放量成为新增长极。
矩子科技(300802.SZ)
• 【财务/资本】 2026年中报显示上半年营收4.75亿元、同比+22.24%,归母净利润6222万元、同比+24.19%。信息来源:公司2026年中报,2026年9月
• 【业务动态】 马来西亚生产基地已全面达产;3D在线X射线检查设备(AXI)获客户认可并实现销售,半导体设备推进进口替代。信息来源:公司业绩说明会,2026年9月16日
• 【核心一句话摘要】 矩子科技营收利润双位数增长、海外基地达产,是机器视觉板块中少数稳定盈利的标的。
美亚光电(002690.SZ)
• 【战略与合作】 9月22日在2026世界制造业大会上,其”美亚智联”粮食与食品加工数字化管理工业互联网平台获省重点工业互联网平台授牌。信息来源:公开舆情快讯,2026年9月23日
• 【财务/资本】 2026年中报显示上半年营收10.66亿元、同比+4.2%,归母净利润3.15亿元、同比+4.03%;近90天获4家机构评级(2买入、2增持)。信息来源:公司2026年中报,2026年9月
• 【核心一句话摘要】 美亚光电盈利稳健并向工业互联网平台延伸,增速平稳、防御属性突出。
梅卡曼德(09615.HK)
• 【财务/资本】 9月1日登陆港交所主板(18C特专科技板块),公开发售超额认购约3835倍;上市后首份中报显示2026年上半年收入约2.37亿元、同比+54.7%,经调整亏损约5249万元。信息来源:公司中期业绩报告,2026年9月
• 【产品更新】 8月12日推出旗舰工业3D相机Mech-Eye ULTRA M-GL,具备亚毫米级精度、透明物体成像能力,扫描速度0.08秒。信息来源:公开产品发布信息,2026年8月
• 【风险事件】 9月20—22日创始人邵天兰连续发文,质疑部分具身智能企业靠关联交易制造虚假收入并点名”银河通用”;对方否认为不实信息并报警,事件引发赛道泡沫与合规讨论。信息来源:公开财经媒体报道,2026年9月
• 【核心一句话摘要】 梅卡曼德高增长上市、海外收入占比过半,但仍亏损且CEO”开撕”同行,成为观察具身智能泡沫的风向标。
创新奇智(02121.HK)
• 【财务/资本】 10月5日回购H股30.39万股、涉资约98.59万港元(每股3.13—3.285港元);中报营收8.29亿元、同比+18.6%,归母亏损6510.7万元(上年同期亏损5615.6万元)。信息来源:公司公告及2026年中报,2026年10月
• 【核心一句话摘要】 创新奇智营收保持增长但亏损同比扩大,靠持续小额回购托底股价,盈利拐点仍待验证。
思谋科技 SmartMore
• 【业务动态】 近期以工业多模态大模型IndustryGPT为核心推进工业AI智能体、边缘AI传感器与机器人产品,本期无重大融资或订单事件披露。信息来源:公司官网及公开资料,2026年9月
• 【核心一句话摘要】 思谋科技沿”工业大模型+智能体”路线推进,本期处于产品与场景落地期、无重大资本变动。
微亿智造
• 【财务/资本】 港股IPO已获中国证监会备案通知书,2025年9月、2026年3月先后两次递交招股书,东方证券国际独家保荐。信息来源:公开上市进程报道,2026年9月
• 【产品更新】 9月携”灵眸OCT 3D层析成像系统”与”光学镜片外观检测AOI设备”亮相中国光博会;9月28日发布”创TRON”相关工业机器人新品。信息来源:公开展会及访谈报道,2026年9月
• 【核心一句话摘要】 微亿智造港股上市进入冲刺阶段,以工业具身智能机器人与光电检测产品双轮驱动。
瑞为技术(07656.HK)
• 【财务/资本】 7月8日在港交所主板挂牌,被称为港股”视觉具身智能第一股”,发行价21.66港元、无基石投资者;上市首日暗盘曾下跌约17%,9月29日收报15.16港元,仍处破发状态。信息来源:海西晨报、证券之星,2026年7—9月
• 【核心一句话摘要】 瑞为技术成功上市但股价破发,反映市场对视觉具身智能标的估值趋于理性。
视比特机器人
• 【财务/资本】 此前于2025年8月完成亿元级B+轮融资;为国家级专精特新”小巨人”企业,专注AI+3D视觉与工业具身智能。信息来源:公开融资报道,2025年8月
• 【核心一句话摘要】 视比特持续获资本支持,本期无新增公开融资,聚焦AI+3D视觉检测与智慧工厂落地。
和利时(HOLI.US)
• 【产品更新】 6月16日发布XMagital 2.0工业AI平台,以工业世界模型XWorld为核心,覆盖流程工业、离散制造与基础设施;工博会展出国内首台LK500系列全国产大型冗余PLC。信息来源:公开行业报道,2026年
• 【战略与合作】 9月15日在淄博参与揭牌山东人工智能创新中心,聚焦工业智能体与全流程智能优化。信息来源:公开报道,2026年9月
• 【市场与订单】 承担西康高铁全线车站及区间列控地面核心设备供货与集成,ZPW-2000S型轨道电路首次应用于时速350公里高铁。信息来源:公开报道,2026年
• 【核心一句话摘要】 和利时以”工业AI平台+全国产PLC+高铁信号”三线并进,自主可控与智能化协同优势明显。
其他覆盖企业
• 阿丘科技、易思维、苏州振畅、知来具身、芜湖英视迈、海康机器人 本期未检索到近3天重大公开动态(海康机器人此前在WRC 2026展示具身智能产业落地,5月推出VC4000 AI视觉控制器,本期无新增重大事件)。信息来源:公开检索,2026年9—10月
三、赛道趋势与机会信号
1. 技术趋势:3D视觉、机器人感知与工业大模型成为三大主战场。 康耐视收购RealSense、梅卡曼德推出高速3D相机、奥比中光数采设备放量,均指向”3D感知+机器人”的融合方向;和利时XMagital 2.0、思谋IndustryGPT则代表工业知识与大模型下沉,检测装备正从”自动化工具”升级为”可自主决策的智能体”。
2. 资本热度:港股成为工业AI/机器视觉企业上市主通道,但估值回归理性。 梅卡曼德、瑞为技术、微亿智造等密集赴港,18C通道提供了便利;但瑞为技术破发、创新奇智低价回购、天准股东减持,说明资金正从”炒概念”转向审真实订单与盈利能力,一级市场高估值面临二级市场修正。
3. 竞争格局:全栈化、国产化重塑竞争边界。 海外龙头通过并购补齐机器人感知,国内综合厂商以”平台+全国产硬件”构建闭环,单一硬件或算法厂商议价空间被压缩;具备真实场景、稳定盈利与自主可控能力的企业(如矩子科技、美亚光电、和利时)抗周期能力更强。
4. 对中信控股的启示:
• 机会:可重点关注具备真实订单、盈利或临近盈利拐点的3D视觉与工业智能体标的,利用港股估值回调窗口择机布局或并购;信润富联可借助股东方生态,强化”工业AI平台+全国产装备”协同。
• 风险:警惕具身智能赛道通过关联交易制造的虚假收入与估值泡沫,投前需重点核查订单独立性、回款真实性与客户集中度;行业”挤泡沫”期并购标的业绩承诺兑现风险上升。
• 行动建议:建立以”经营性现金流+真实第三方订单占比+海外收入质量”为核心的标的筛查口径,优先对接3D视觉、机器人感知与工业大模型三类资产,规避缺乏市场化订单的”攒局型”企业。