一、核心结论总览
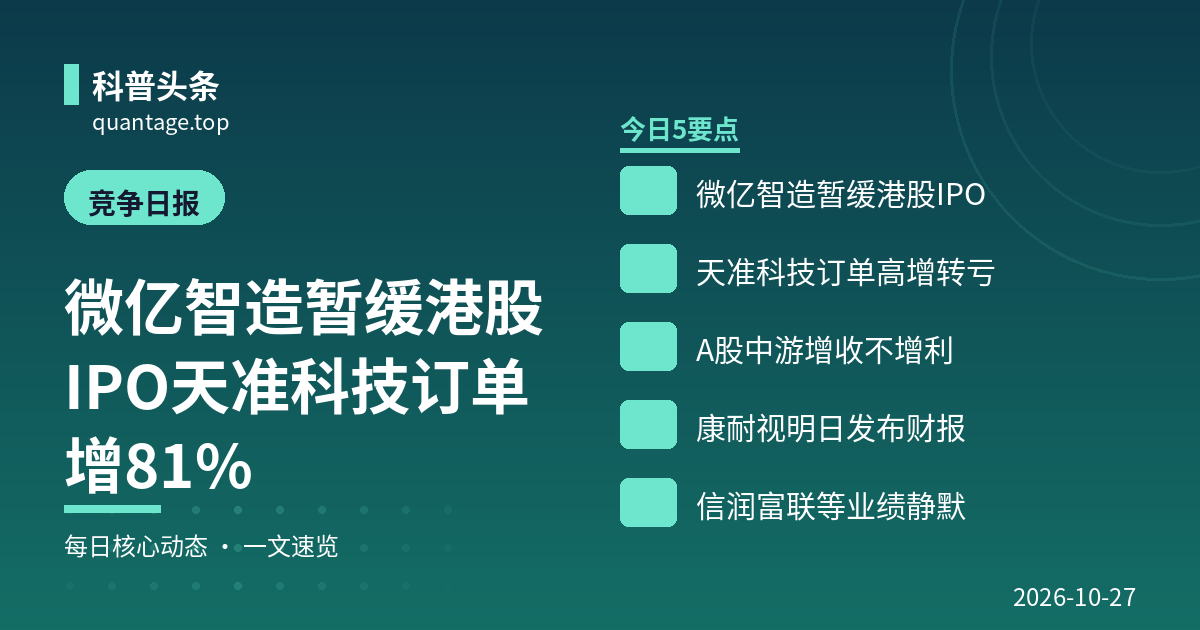
1. A股三季报密集落地,赛道整体”增收不增利”分化加剧。 奥普特(营收+36.95%)、天准科技(营收+52.07%、新签订单+81.46%)收入端维持高景气,但天准Q3单季转亏、前三季归母净利下滑74%;奥比中光Q3净利同比下滑32.63%且多名股东抛减持计划;仅美亚光电延续稳健双位数增长。项目交付确认节奏、研发前置投入与价格竞争正在系统性压制中游利润。
2. 港股一级市场情绪出现标志性降温信号。 “工业具身智能第一股”微亿智造在挂牌前3天(10/25)公告暂缓全球发售,原定10/28挂牌、申购款全额退还,系近一个多月第4家临门撤回港股IPO的企业。其20%市占率第一、但2025年净利率不足1%的基本面,显示公开发行端对”高估值、微利润”工业AI标的定价趋于谨慎。
3. 两大国际龙头财报窗口将至,全球需求风向标待明。 康耐视(CGNX)将于美东时间10/28盘后发布2026年Q3财报,基恩士(6861.T)Q2决算临近11月初披露节点,二者将定调下半年全球机器视觉与工业自动化资本开支景气度,明日康耐视电话会订单与中国区指引需重点跟踪。
4. 具身智能进入”订单验证、盈利拷问”阶段。 天准科技新签订单同比+81.46%、微亿智造EIIR产品收入占比已超60%且毛利率54.8%,证明工业具身智能需求真实放量;但微亿IPO暂缓与天准亏损同步出现,意味着资本市场考核标尺已从”叙事与订单”切换到”利润与现金流兑现”。
5. 信润富联本周无直接重大公开动态。 同期凌云光、矩子科技三季报尚未披露(矩子预约10/30),竞争对手正处于业绩静默期前的资本动作窗口(矩子刚完成回购、创新奇智连续回购护盘),建议下周密集跟踪。
二、重点企业动态(按公司分组)
微亿智造(03275.HK,拟上市)
•
【财务/资本】 10月25日晚在港交所披露易公告,经考虑现行市况等多重因素,决定延迟全球发售及主板上市计划,原定10月28日挂牌、招股已结束(公开发售获约16.24倍超购),申购款项全额退还;公司尚未向任何申请人交付H股股票。本次拟发行3727.58万股、招股价16.63–21.46港元、最高募资约8亿港元,仅引入1名基石投资者(易北莱茵投资约1570万港元),为近一个多月第4家临门暂缓港股IPO的公司。信息来源:东方财富网/中新经纬,2026-10-26,
原文链接;信息来源:东方财富网(公司公告快讯),2026-10-25,
原文链接•
【业务动态】 基本面口径:按2025年收益计公司以20.0%份额居中国工业具身智能机器人市场第一;2025年营收7.96亿元、净利润仅506.6万元(净利率不足1%),2026年前5个月净利润2250万元、同比增长约220%;EIIR产品收入占比已升至61.4%、毛利率54.8%。信息来源:腾讯新闻(朝阳资本论/招股书梳理),2026-10-26,
原文链接• 【核心一句话摘要】 份额第一、微利运行的工业具身智能头部企业在发行临门时点撤回,是本周赛道最值得警惕的资本风向标。
奥普特(688686.SH)
•
【财务/资本】 10月26日披露三季报:前三季营收13.86亿元、同比+36.95%,归母净利2.32亿元、同比+26.83%,扣非净利2.12亿元、同比+29.04%;Q3单季营收5.28亿元、同比+34.22%,归母净利8798.53万元、同比+24.92%,利润增速连续两个季度低于营收,产品降价放量特征明显。信息来源:东方财富网/21财经,2026-10-26,
原文链接• 【核心一句话摘要】 国产机器视觉核心部件龙头收入维持35%左右高增长,但以价换量下盈利弹性弱于收入。
天准科技(688003.SH)
•
【财务/资本】 10月26日盘后披露三季报:前三季营收14.86亿元、同比+52.07%,归母净利3046万元、同比-74.03%,扣非净利转亏(同比-161.94%);Q3单季归母净亏损3202.66万元,主因新业务投入及费用前置。信息来源:东方财富网/证券之星,2026-10-26,
原文链接•
【市场与订单】 前三季新签订单24.27亿元、同比增长81.46%,在执行订单38亿元,工业视觉检测装备、AI及具身智能方向需求饱满;公司维持2026年营收约30亿元目标。信息来源:每日经济新闻(东方财富转载),2026-10-26,
原文链接• 【核心一句话摘要】 订单增速全行业领先但短期亏损,典型的”以利润换规模”扩张期,订单兑现质量是后续关键。
奥比中光(688322.SH)
•
【财务/资本】 10月26日披露三季报:前三季营收14.26亿元、同比+54.09%,归母净利3.76亿元;但Q3单季归母净利3222.22万元、同比-32.63%,扣非净利同比-119.82%,单季增长动能明显回落。信息来源:东方财富网,2026-10-26,
原文链接•
【风险事件】 10月26日同步公告,股东珠海光控、华旗收益等拟合计减持不超2%公司股份,减持期自11月起。信息来源:东方财富网/每日经济新闻,2026-10-26,
原文链接• 【核心一句话摘要】 3D视觉传感器收入高增但Q3盈利失速叠加股东减持,短期承压信号明确。
美亚光电(002690.SZ)
•
【财务/资本】 10月26日披露三季报:Q3营收7.29亿元、同比+8.57%,归母净利2.39亿元、同比+10.58%;前三季营收17.95亿元、同比+5.93%,归母净利5.54亿元、同比+6.75%,增长系主业稳健、营业外收入增加及资产减值减少综合影响。信息来源:东方财富网/证券日报,2026-10-26,
原文链接• 【核心一句话摘要】 色选机+医疗影像基本盘稳健、现金流型龙头,增速平淡但盈利质量为板块最优梯队。
海康机器人(母公司海康威视 002415.SZ)
•
【财务/资本】 海康威视10月16日披露三季报:前三季营收740.44亿元、同比+12.60%,归母净利129.11亿元、同比+38.55%,扣非净利+41.52%;Q3单季营收272.22亿元、同比+13.71%,净利50.16亿元、同比+36.97%,经营调整后利润增速显著跑赢营收。信息来源:东方财富网(公司公告),2026-10-16,
原文链接• 【核心一句话摘要】 母公司盈利改善、机器视觉与机器人创新业务延续高增,海康机器人依托集团现金流的扩张后劲仍为国内同业最强。
康耐视 Cognex(CGNX.NASDAQ)
•
【财务/资本】 公司定于美东时间2026年10月28日盘后(北京时间10月29日凌晨)发布2026年第三季度财报,10月28日09:00(美东)召开业绩电话会;市场关注其物流、消费电子与汽车终端订单及中国区需求指引。信息来源:同花顺财经,2026-10-26,
原文链接• 【核心一句话摘要】 明日财报是全球机器视觉景气度最直接的验证窗口,其订单口径将影响A股视觉板块估值锚。
基恩士 Keyence(6861.T)
• 【财务/资本】 近3日无重大公开公告,下一节点为11月初附近的2026财年Q2(截至2026年11月)决算披露;公司8月公布的Q1数据显示营业利润同比增长约17%,中国区FA需求复苏成色有待Q2验证。信息来源:东方财富网行情资讯(信息来源页面),2026-10
• 【核心一句话摘要】 国际龙头静默期,重点关注11月初决算中中国订单与利润率指引。
梅卡曼德(09615.HK)
• 【财务/资本】 公司9月1日登陆港交所主板,发行价101.7港元/股、募资约10亿港元,上市次日一度破发;10月中旬股价随机器人板块反弹,市场出现其纳入港股通预期的讨论,近3日无公司层面重大公告。信息来源:格隆汇/智通财经,2026-10-16
• 【核心一句话摘要】 3D视觉+机器人港股新贵上市后估值消化中,二级市场仍在寻找盈利锚。
创新奇智(02121.HK)
•
【财务/资本】 10月以来持续实施股份回购,10月19日单日回购200万股,此前10月14日、16日均有回购动作,公司以真金白银维护股价、传递管理层对工业AI转型价值的信心。信息来源:东方财富网,2026-10-19,
原文链接• 【核心一句话摘要】 连续回购护盘,工业大模型商业化仍处投入期,关注其盈利拐点指引。
矩子科技(300802.SZ)
• 【战略与合作】 三季报预约10月30日披露;此前公司1.5亿–3亿元回购计划已于10月8日实施完毕,回购股份拟用于注销以提升每股收益,短期无其他重大公开动态。信息来源:东方财富网(信息来源页面),2026-10
• 【核心一句话摘要】 回购注销彰显信心,10/30三季报业绩为下一观察点。
凌云光(688400.SH)
• 【财务/资本】 截至10月27日2026年三季报尚未披露,近3日无重大公开公告;最新可参考为8月中报:上半年营收14.51亿元、同比+6.09%,归母净利6.56亿元(含出售鑫精诚股权等一次性收益),扣非净利约1.49亿元、同比+11.29%。
• 【核心一句话摘要】 视觉装备主业温和修复,三季报扣非口径与消费电子/锂电订单是验证重点。
信润富联
• 【业务动态】 近3日无重大公开动态。中信+华润+工业富联三方合资平台处于业务落地期,暂未有新签约、新产能或资本运作的权威披露。
• 【核心一句话摘要】 静默期,建议持续跟踪其与富士康体系产线的质检订单外溢进展。
其他覆盖企业
• 思谋科技、征图新视、阿丘科技、视比特、苏州振畅、知来具身、芜湖英视迈:近3日未检索到融资、订单或产品层面的权威公开重大动态。
• 易思维(688816.SH)、瑞为技术(07656.HK):近3日无重大公开公告;易思维三季报尚未见披露。
• 和利时(已退市):无重大公开动态。
三、赛道趋势与机会信号(战略洞察)
1. 技术与需求:工业AI从”视觉检测”加速向”具身智能工作站”迁移,但兑现曲线拉长。 天准新签订单+81%、微亿EIIR占比超60%且均价从65万提升至108.9万元(+67%),印证多工序集成工作站正在替代单站检测设备成为增量来源;但天准Q3亏损、微亿微利暂缓上市共同说明,数据闭环与VLA模型投入的回报周期长于市场此前预期,”高毛利叙事”正被迫接受现金流检验。
2. 资本热度:A股看业绩、港股看窗口,两端同时收紧。 A股三季报呈现”收入30%+增长、利润个位数甚至亏损”的普遍组合,估值向有真实利润的环节(美亚光电、海康体系)集中;港股一个多月4家企业临门撤回IPO、基石认购单薄(微亿仅1名基石1570万港元),表明机构对工业AI新股的估值锚已从PS故事切回盈利与在手订单质量。短期对非上市同行(思谋、阿丘、视比特等)的融资估值与退出节奏构成压制。
3. 竞争格局:中游硬件价格战明确,纵向一体化成为破局共性选择。 奥普特利润增速持续低于营收、微亿传统AI设备毛利率降至41.4%,均指向检测设备/零部件环节价格竞争加剧;头部应对路径高度一致——向下收购本体(微亿收购捷勃特补”手”)、向上做云与模型(天准押注AI及具身、微亿60%募资投向物理AI大脑),具备”感—知—决—行”全栈与跨行业复制能力者将在下一轮洗牌中胜出。
4. 对中信控股/信润富联的启示与机会:
• 并购窗口正在打开:IPO暂缓叠加一级市场估值回调,具身智能、工业3D视觉领域将出现估值合理化的优质标的,凭借中信+华润+工业富联的产业场景与资金优势,可重点扫描因上市受阻而寻求产业资本/并购整合的头部团队(以微亿同业及上游运动控制、3D相机企业为优先)。
• 差异化卡位建议:在同业普遍”微利烧研发”阶段,信润富联宜依托华润制造场景与富士康产线,以”确定性场景+标杆产线ROI”建立可复用案例,避开纯硬件价格战,主攻多工序质检工作站的标准化交付。
• 风险跟踪:① 10/28康耐视财报若下修中国区指引,将压制板块短期情绪;② 天准、奥比中光的订单/利润背离若在更多公司三季报中复制,需警惕工业AI赛道”增收不增利”演化为中期趋势;③ 微亿智造后续若重启发行,其定价结果将成为赛道估值再锚定的关键事件。
—
*信息口径:本报告基于2026年10月24日—27日公开检索信息整理,采信公司公告、交易所披露及东方财富、证券日报、每日经济新闻、中新经纬、腾讯新闻等媒体报道;无重大动态的企业不做推测性表述。*