核心动态摘要
本报告期(10月22日至10月24日)正值A股三季报密集披露窗口,重要客户侧的财务数据成为主要增量情报:
中信集团系企业
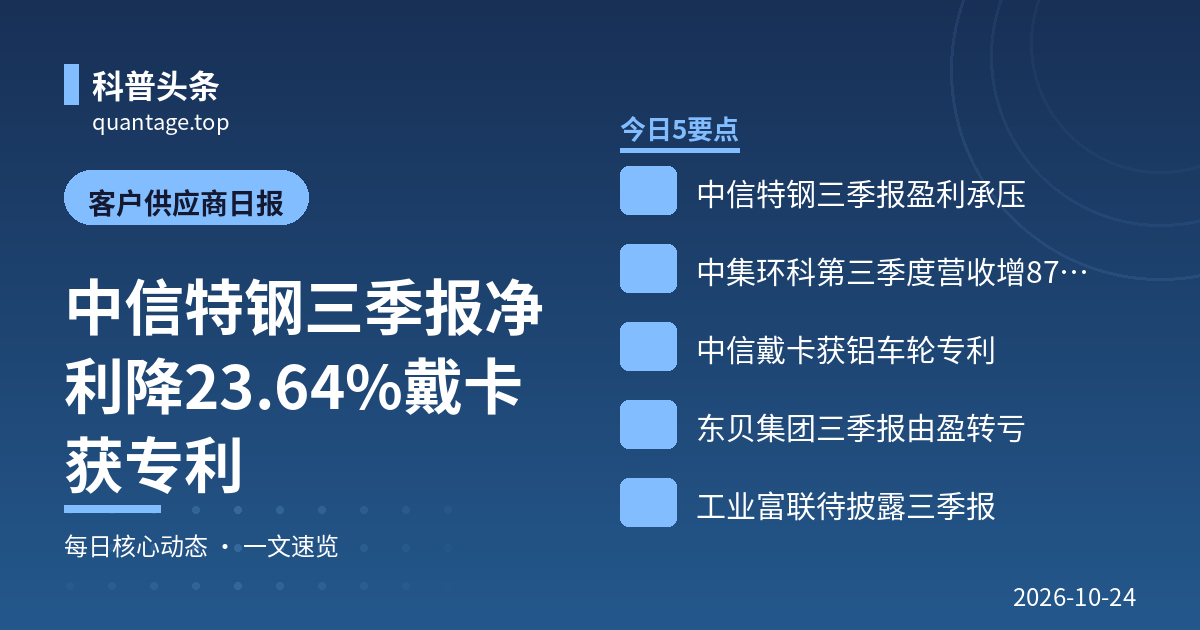
中信特钢披露2026年三季报,第三季度盈利明显承压
中信特钢(000708.SZ)10月23日披露2026年三季报:前三季度实现营业收入807.06亿元,同比下降0.62%;归母净利润41.60亿元,同比下降3.94%;扣非归母净利润40.74亿元。分季度看,第三季度营业收入270.34亿元,同比增长2.05%;净利润11.7亿元,同比下降23.64%。营收微增而单季利润降幅明显,反映特钢行业需求偏弱、产品价格承压的经营环境,对兴澄特钢、大冶特钢、青岛特钢、天津钢管等成员企业的数字化降本与质量管控能力提出更高要求。
信息来源:上海证券报·中国证券网,2026-10-23,原文链接;观点网(新浪财经),2026-10-22,原文链接;网易号(新浪财经鹰眼工作室稿),2026-10-23,原文链接
中信戴卡取得铝车轮电沉积专用移栽夹具专利
国家知识产权局信息显示,中信戴卡股份有限公司取得名为”一种铝车轮电沉积专用移栽夹具”的专利(授权公告号CN224870215U,申请日期2025年10月)。该夹具通过两种夹爪结构实现电沉积表面处理过程中的夹取操作与高度调节,可将铝车轮移栽至物流辊道且不损伤车轮表面。该专利显示中信戴卡在电镀产线自动化上下料、搬运环节持续进行设备改良,与其全球首个铝车轮”灯塔工厂”的AI质检体系形成配套。
信息来源:网易号·市场资讯(基于国家知识产权局、天眼查公开信息)
工业富联与鸿海系
工业富联进入三季报披露窗口
工业富联(601138.SH)2026年三季报预约披露时间为10月24日,报告期内AI服务器需求持续高景气,市场重点关注AI机柜出货放量对收入的拉动,以及美国ITC 337调查(涉AI服务器供电专利)事项在财报中的披露与进展口径。
信息来源:东方财富网公告频道(信息来源页面),信息来源页面
中集集团系企业
中集环科第三季度营收同比增长87.74%
中集环科(301559.SZ,中集安瑞环科)10月23日公告:第三季度营业收入10.08亿元,同比增长87.74%;净利润4744.81万元,同比增长28.39%;扣非净利润4304.17万元。罐箱主业收入大幅放量,意味着焊接、表面处理、涂装与成品检验等环节的产能与一致性压力同步上升,质检自动化投入的必要性增强。
信息来源:同花顺财经,2026-10-23,原文链接
其他重要客户
东贝集团三季报由盈转亏
东贝集团(601956.SH)披露2026年三季报:前三季度营业收入45.84亿元,同比增长0.25%;归母净利润-1.14亿元,同比下降209.04%,毛利率同比下降1.84个百分点;基本每股收益-0.18元,加权平均净资产收益率-4.74%。以10月23日收盘价计算,市盈率(TTM)约-76.52倍。东贝主营压缩机、洗衣机电机等产品,收入平稳但盈利转亏,成本与质量控制压力将放大其对产线自动化改造、AI质检降本的投资意愿。
信息来源:新浪财经,2026-10-23,原文链接;中财网(三季报全文),2026-10-23,原文链接
顾家家居完成限制性股票回购注销
顾家家居(603816.SH)公告,2024年限制性股票激励计划中2名激励对象因离职不再符合激励条件,其已获授但尚未解除限售的9.60万股限制性股票由公司回购注销,预计10月22日完成注销。该事项属股权激励常规调整,不涉及经营基本面变化。
信息来源:东方财富网,2026-10-19,原文链接
供应商动态
近3日,深圳中科精工、深圳鑫信腾、武汉博莱恩智能装备、安徽锻通智能、江苏天宏、深圳鸿捷源、天津精诺瀚海、美国伟杰(VJ)、德国豪迈(HOMAG)等重要合作供应商未检索到公开的重大业务增量动态,后续将持续跟踪其与客户的合作进展。
潜在客户与工业AI质检需求信号
结合本期动态,以下对象与重要客户清单业务相近、存在工业AI质检需求特征,建议纳入重点开发与需求收集:
1. 轮毂与压铸同行(六丰金属、立中集团、诺玛科等):中信戴卡新专利聚焦电沉积产线自动化夹取与无损搬运,反映铝车轮行业在表面处理与物流环节的自动化升级趋势;轮毂外观检测是成熟的视觉应用场景,同行产线改造与扩产均可能产生新增质检需求。
2. 东贝集团及压缩机同行:公司本期由盈转亏(前三季度亏损1.14亿元),压缩机、电机产线对装配错漏装、外观缺陷检测有直接需求,降本压力将提升AI质检投资优先级。
3. 中集环科:第三季度营收同比增长87.74%,罐箱交付放量带来焊缝检测、表面与涂装质检的产能与一致性压力,是质检自动化的典型放量场景。
4. 中信特钢成员企业:第三季度净利润同比下降23.64%,特钢盈利承压背景下,表面质量在线检测、数字化质量追溯是确定性降本抓手,可沿兴澄特钢、大冶特钢、青岛特钢、天津钢管等基地推进。
5. 苏州天孚通信(可比扩产型客户):光模块精密零件龙头预告前三季度净利润同比增长65%~90%,其陶瓷插芯、金属精密件的外观与尺寸检测需求随产能扩张持续扩容,与工业富联供应链场景相近,可作跨行业潜客储备。