一、核心结论总览
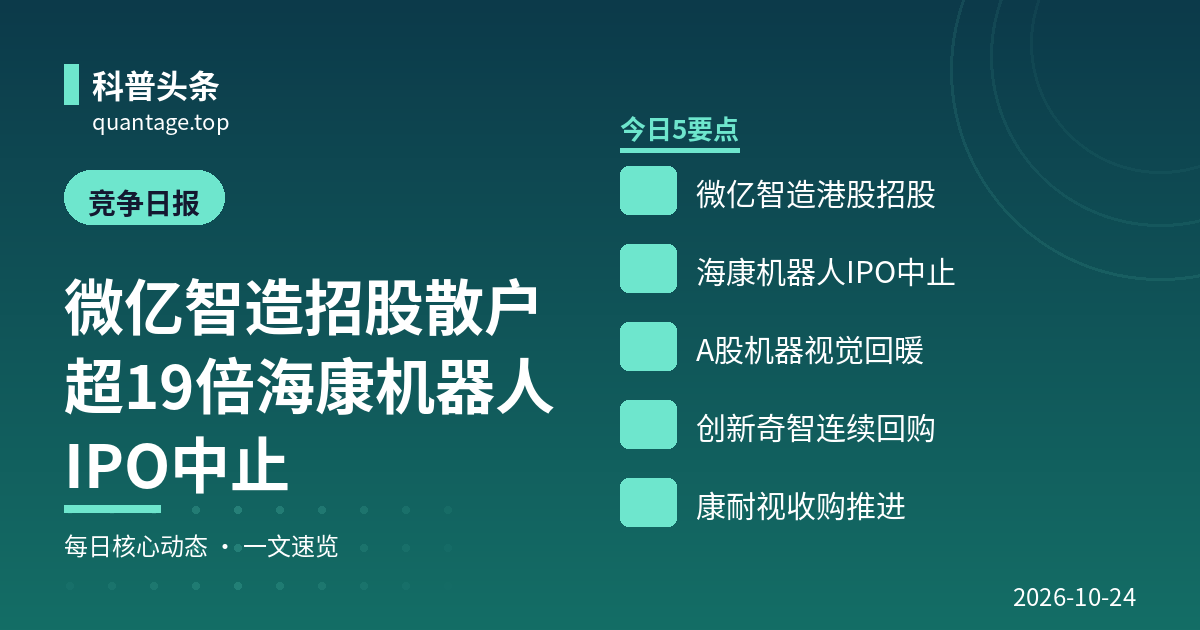
1. 港股”工业具身智能第一股”临门一脚:微亿智造招股收官,散户热度与基石冷清形成鲜明反差。 招股第三日孖展超购约16.24倍、22日进一步升至超19倍,但仅引入1家基石(约1570万港元、占全球发售约2.53%),且招股书暴露百度清仓、历史出资瑕疵等风险点,预计10月27日暗盘、10月28日挂牌,上市表现将成为赛道短期情绪风向标。
2. A股机器视觉板块情绪显著回暖。 10月20日板块盘中涨3%(奥比中光涨14.49%领涨),10月23日机器视觉概念收涨4.34%、近5日4涨1跌,资金围绕”具身智能+3D视觉”主题交易,头部标的估值修复明显。
3. 海康机器人IPO第七次中止,独立性仍是死结。 9月30日因财务资料过期再度中止,10月中旬媒体复盘确认其审核障碍自第一轮问询起始终锁定在与海康威视的关联交易和业务独立性,移动机器人”全球市占第一”的资产证券化继续卡壳,为同业让出窗口期。
4. 已上市港股对手以真金白银护盘:创新奇智10月20日、22日连续回购,单次规模从144.62万港元加码至244.90万港元,在微亿智造招股同期释放估值管理信号。
5. 本期国际龙头(基恩士、康耐视)及多数A股/非上市头部(凌云光、奥普特、天准、梅卡曼德、思谋等)近3天无重大公开增量,赛道主线仍由”具身智能质检资本化”与”IPO窗口争夺”主导,基本面新催化暂处静默期。
二、重点企业动态(按公司分组,结论导向)
微亿智造(03275.HK,即将上市)
•
【财务/资本】 10月20日至23日招股,全球发售3727.58万股(香港公开发售约10%),发行价区间每股16.63–21.46港元,入场费约2168港元,按区间上限计最多募资约8亿港元(不含绿鞋);独家保荐人东方证券国际。信息来源:格隆汇,2026-10-20,
原文链接•
【财务/资本】 散户认购持续升温:招股次日(10月21日)融资申购额超4.19亿港元、超购逾4–5倍;第三日(10月22日)申购额突破13亿港元、超购升至16.24倍;至10月22日进一步升至超19倍,与同期招股的东山精密(孖展仅约0.36倍)形成冷热反差。信息来源:智通财经/新浪财经,2026-10-21,
原文链接;同花顺财经,2026-10-22,
原文链接;速途网,2026-10-23,
原文链接•
【财务/资本】 机构端偏冷:仅引入1家基石投资者,认购约1570万港元,按中位数计约占全球发售股份2.53%,基石背书力度显著弱于近期热门新股。信息来源:观察者网·风闻,2026-10-22,
原文链接•
【风险事件】 市场打新分析提示招股书若干历史瑕疵:百度关联基金已退出(清仓)、招股书披露COO曾涉抽逃出资、历史欠缴社保约1110万元等,需关注上市后舆情与合规追问。信息来源:东方财富·财富号,2026-10-21,
原文链接• 【核心一句话摘要】 “工业具身智能第一股”散户热、机构冷叠加历史瑕疵,10月28日挂牌首秀是赛道情绪与估值锚的关键检验。
海康机器人(海康威视分拆,创业板IPO)
•
【财务/资本】 9月30日因IPO申请文件财务资料过有效期,深交所审核状态第七次变更为”中止”,为全市场71家批量中止企业之一;截至本报告日未见恢复审核公告。信息来源:ZAKER新闻,2026-10,
原文链接;中金在线,2026-10-05,
原文链接•
【风险事件】 10月中旬媒体复盘指出,公司自2023年受理、两轮问询结束至今三年多未能上会,核心障碍从第一轮问询起未变:与海康威视关联交易的公允性、定价机制及业务独立性,而非单纯的财报更新问题。信息来源:网易(深蓝财经),2026-10-14,
原文链接• 【核心一句话摘要】 “全球移动机器人市占第一”仍卡在独立性审核,第七次中止为微亿、梅卡曼德等港股路线留出明显的资本时间窗。
创新奇智(02121.HK)
•
【财务/资本】 10月20日回购38.56万股,价格区间3.69–3.80港元,总代价约144.62万港元;10月22日再回购64.85万股,价格3.73–3.84港元,总代价约244.90万港元,单次回购规模与价格中枢同步上移。信息来源:东方财富(南财智讯),2026-10-20,
原文链接;东方财富(南财智讯),2026-10-22,
原文链接• 【核心一句话摘要】 在工业AI同行密集招股期连续加码回购,护盘与市值管理意图明确。
奥比中光(688322.SH)
•
【市场与订单】 二级市场情绪龙头:10月20日机器视觉板块盘中涨3%、成交逾122亿元,奥比中光以14.49%涨幅居板块首位;10月23日机器视觉概念整体收涨4.34%,3D视觉与人形机器人供应链继续获资金定价。信息来源:东方财富,2026-10-20,
原文链接;同花顺财经,2026-10-23,
原文链接•
【财务/资本】 亿元级回购方案(10月14日审议通过,回购价不超136元/股)及广交会新款激光雷达、机器人CM一站式制造服务为前期已披露事项,本期无新增公告。信息来源:东方财富,2026-10-20(板块行情中列示),
原文链接• 【核心一句话摘要】 3D视觉+”机器人之眼”逻辑持续被市场交易,短期股价弹性领先板块,但本期无新基本面催化。
康耐视 Cognex(CGNX.NASDAQ)
•
【战略与合作】 近3天无新增重大披露;前期宣布的约5亿美元收购英特尔分拆立体深度相机业务RealSense仍按”预计2026Q4完成”推进,为其补齐3D视觉硬件、对标工业具身智能入口的关键交易,需持续跟踪交割进展。信息来源:凤凰网科技,2026-09-22(背景信息),
原文链接• 【核心一句话摘要】 处于收购整合静默期,Q4交割能否如期落地是下一观察点。
基恩士 Keyence(6861.T)
• 近3天无新财报或重大经营披露,市场进入其新财年首季(截至2026年9月季度)业绩等待期;日股传感器/机器视觉龙头对华资本开支敏感度仍高。
• 【核心一句话摘要】 无重大变动,静待季度业绩验证中国自动化需求拐点。
凌云光(688400.SH)
• 近3天无重大公告或订单披露;最近一次密集机构调研为9月初(8月28日接待华西证券等72家机构),”AI+视觉”叙事仍在机构沟通期。信息来源:东方财富,2026-09-01(背景信息),
原文链接• 【核心一句话摘要】 无重大变动,三季报窗口期临近,业绩成色将决定其”工业AI+具身”估值能否兑现。
奥普特(688686.SH)、天准科技(688003.SH)
• 近3天无重大公开动态,均无新增公告、订单或产品发布;跟随机器视觉板块情绪波动。
• 【核心一句话摘要】 无重大变动,处于三季报前的信息空窗期。
梅卡曼德(09615.HK)
• 近3天无重大新增披露;公司8月已获赴港上市备案,作为3D视觉与机器人”眼脑手”一体化头部,港股推进节奏与微亿智造的上市表现将相互参照。
• 【核心一句话摘要】 无重大变动,紧盯微亿挂牌后估值传导及其招股节奏。
瑞为技术(07656.HK)
• 近3天无重大公告;中期收入同比增58.69%、亏损收窄6.9%的基本面改善叙事仍在消化,10月16日股价曾单日涨超5%。信息来源:同花顺财经,2026-10-16(背景信息),
原文链接• 【核心一句话摘要】 无重大变动,营收高增+减亏逻辑待三季报/年度数据验证。
美亚光电(002690.SZ)、矩子科技(300802.SZ)、易思维(688816.SH)
• 近3天均无重大新增公开动态,未检索到2026年三季报或重大订单/产品公告;进入10月下旬定期报告密集披露窗口,需重点跟踪。
• 【核心一句话摘要】 无重大变动,三季报为下一个共同验证点。
思谋科技、阿丘科技、征图新视、视比特、知来具身、苏州振畅、芜湖英视迈、微亿以外非上市头部
• 近3天无重大融资或产品动态。思谋科技3月递表港交所后处于在审进程;非上市公司公开信息保持静默。
• 【核心一句话摘要】 无重大变动,微亿智造上市定价将直接影响该梯队一级市场估值预期。
信润富联
• 近3天无公开重大动态。持续关注其作为中信、华润、工业富联三方合资平台在工业智能/工业互联网入口的落地动作。
• 【核心一句话摘要】 无重大变动。
三、赛道趋势与机会信号(战略洞察)
1. 资本动向:港股取代A股成为工业智能资产证券化主通道,”具身质检”是最热标签。 微亿智造散户端超购近20倍、梅卡曼德已拿备案、思谋在审,而海康机器人A股第七次中止——一冷一热显示监管对关联交易/独立性的审慎,正把机器视觉与工业机器人资产推向港股。对中信控股的启示:港股工业智能标的的Pre-IPO锚定、基石份额与上市后产业协同窗口正在打开,但微亿”散户热、基石冷”也提示定价博弈激烈,参与需重视招股书瑕疵与流动性风险。
2. 技术风向:竞争叙事从”视觉算法/AOI”全面切换到”物理AI大脑+具身质检机器人”。 微亿以”云-边-端+物理AI大脑”覆盖质检、打磨、上下料、装配全场景作为核心卖点;康耐视5亿美元买RealSense补3D硬件;奥比中光以3D传感器+机器人CM制造服务卡位”机器人之眼”。单纯2D检测/算法供应商的估值叙事正在弱化,”感知-决策-执行一体”能力成为头部分水岭。
3. 竞争格局:海康机器人卡壳制造真实窗口期。 全球移动机器人市占第一的资产三年内无法上会,给独立第三方(梅卡曼德、微亿、凌云光等)在客户心智、人才与融资上让出12–18个月窗口;同时创新奇智连续回购说明已上市工业AI公司估值仍承压,行业处于”一级热、二级磨底”的背离阶段。
4. 板块情绪与风险提示。 A股机器视觉概念10月20–23日连续放量上行,具身智能主题交易拥挤度上升,短期股价或先于基本面;需警惕微亿10月28日挂牌若破发对板块情绪的反向冲击,以及非头部公司三季报不及预期的双杀风险。
5. 对中信控股的机会建议: 一是跟踪微亿智造上市首周表现与基石/解禁安排,评估产业合作或战投介入时点;二是关注海康机器人中止期内其客户与人才外溢带来的并购/合资标的;三是信润富联可在”具身质检”入口加速卡位,优先绑定具备真实工厂批量交付记录(而非演示场景)的技术团队,规避纯概念标的。