> 监测窗口:2026年10月12日—10月15日(近3天公开信息为主,个别战略级背景事件单独标注日期)
一、核心结论总览
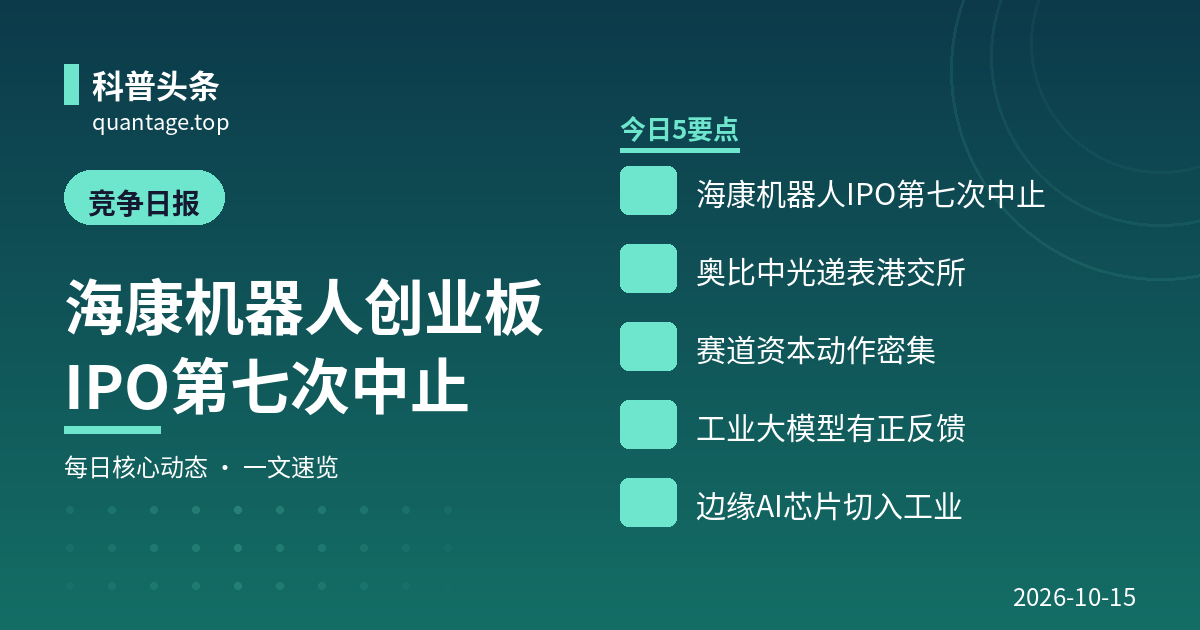
1. 本期最重大事件:海康机器人创业板IPO第七次中止,受理逾三年仍未挂牌。 9月30日因财务资料过有效期再度中止,10月8日—14日观察者网、凤凰网、ZAKER等多家权威媒体集中报道。作为国内机器视觉/移动机器人体量最大的玩家之一,其上市反复卡壳既反映财务更新的程序性拖累,也让”海康机器人独立资本化”这一赛道最大变量继续悬置,客观上延缓了行业估值锚的形成。
2. 三季报静默期临近,赛道进入”资本动作密集、业务增量稀少”阶段。 A股视觉标的普遍预约10月24日—30日披露三季报,窗口期公开信息以股权激励登记、回购、股东权益变动为主:奥比中光完成期权首次授予登记并推进”A+H”,矩子科技回购已耗资8256万元,天准科技出现”机构减持—个人接盘”的大宗换手,均指向业绩验证前的筹码再分配。
3. 3D视觉公司加速绑定资本市场:奥比中光9月24日递表港交所,”A+H”双平台融资开启。 高盛、海通国际联席保荐;这是继梅卡曼德9月1日港股上市后,又一家3D视觉头部公司冲刺港股,机器人感知资产正批量进入港股投资人视野,一二级估值联动将更加直接。
4. “AI+制造”商业化出现可验证的经营数据,工业大模型公司基本面分化。 创新奇智上半年营收8.29亿元、同比+18.6%,”AI+制造”收入占比升至81.5%(10月9日经济观察网);梅卡曼德上半年收入2.4亿元、同比+54.7%,新签订单3.4亿元、同比+75.3%,经调整亏损收窄至5250万元(9月24日中报)——头部公司”增收+订单加速+亏损收窄”的组合,为赛道提供了少有的基本面正反馈。
5. 工博会(10月12日—16日,上海)进行中,边缘AI芯片玩家借视觉检测场景切入工业赛道。 地瓜机器人首次参展即主打视觉检测、工业数采与工业具身全栈AI能力,提示视觉检测的竞争正从”装备商之间”扩散到”芯片/算力平台+方案”的降维渗透,传统AOI/视觉集成商的产业链位置面临新变量。
二、重点企业动态(按公司分组)
1. 海康机器人(创业板IPO在审,海康威视体系)——本期重点
• 财务/资本(风险事件):深交所官网显示,杭州海康机器人股份有限公司创业板IPO审核状态于9月30日变更为”中止”,原因为申请文件中记录的财务资料已过有效期、需补充提交,系其2023年3月受理以来第七次因同一原因中止;10月8日—14日观察者网、凤凰网、ZAKER等多家媒体集中报道。
• 核心一句话摘要:受理逾三年、七次因财报过期中止,国内规模最大的机器视觉/移动机器人玩家之一独立上市持续卡壳,是本期赛道最值得关注的资本事件;其恢复节奏取决于新版财务资料提交与问询进展。
• 信息来源:观察者网,2026年10月8日,
原文链接;凤凰网财经,2026年10月14日,
原文链接2. 奥比中光(688322.SH)——本期重点
• 财务/资本:公司公告2026年股票期权与限制性股票激励计划股票期权首次授予登记完成,登记完成日为10月12日(10月14日披露),激励对象209人;10月13日另公告变更持续督导保荐代表人。
• 战略与合作(背景):公司已于9月24日向港交所主板递交H股上市申请,高盛、海通国际担任联席保荐人,冲刺”A+H”双平台;公司近年已实现扭亏,3D视觉传感器处于机器人/具身智能感知核心环节。
• 核心一句话摘要:激励落地绑定团队、H股递表打开融资通道,奥比中光正以”A+H+股权激励”组合加速卡位机器人感知赛道,后续关注港交所聆讯进展与三季报。
• 信息来源:搜狐财经(公告转载),2026年10月14日,
原文链接;搜狐财经,2026年10月10日,
H股递表报道链接3. 天准科技(688003.SH)
• 财务/资本:据交易所披露与公开行情整理,10月13日公司董事蔡雄飞增持公司股份合计190万股,与同日一笔190万股、成交额9925.6万元的折价大宗交易相对应;此前一周5%以上股东宁波准智已减持241.21万股(权益变动触及1%刻度)。
• 财务/资本(补充):公司10月9日发布可转债转股结果暨股份变动公告,三季报预约10月24日披露。
• 核心一句话摘要:”早期机构减持、关联个人近亿元接盘”的筹码换手连续发生,是静默期最明确的资本面信号,需结合10月24日三季报判断基本面能否承接。
• 信息来源:证券之星,2026年10月13日,
原文链接4. 矩子科技(300802.SZ)
• 财务/资本:公司10月8日公告,截至9月30日已通过回购专户集中竞价回购股份364.33万股,占总股本1.28%,使用资金总额8256.16万元。
• 业务动态:窗口期无重大订单/新品披露,三季报预约10月30日披露;公司仍被资金作为”AOI+机器人视觉”映射标的,股价波动较大。
• 核心一句话摘要:回购持续托底(已耗资逾8200万元),但股价仍由具身智能情绪主导,主业兑现要看三季报。
• 信息来源:每日经济新闻(腾讯新闻转载),2026年10月8日,
原文链接5. 美亚光电(002690.SZ)
• 风险事件:据军队采购网监管信息栏10月12日公示,公司与天智航就某部骨科脊柱手术机器人采购项目(预中标报价1350万元,美亚列第三名)提出的复议申请被驳回、维持原投诉处理决定;齐鲁晚报·齐鲁壹点10月14日报道。
• 业务动态:该事项涉医疗机器人业务、金额较小,色选机主业近3天无重大动态;截至9月底公司股东数30603户,三季报预约10月27日披露。
• 核心一句话摘要:军采复议被驳回属小额非核心业务负面,对主业影响有限,但反映其医疗装备拓展仍处激烈竞标阶段。
• 信息来源:齐鲁晚报·齐鲁壹点(搜狐号),2026年10月14日,
原文链接6. 创新奇智(02121.HK)
• 业务动态:10月9日经济观察网刊发其工业大模型商业化报道:2026年上半年总营收8.29亿元、同比+18.6%,”AI+制造”收入占比提升至81.5%,奇智孔明AInnoGC工业大模型在设备运维、图纸理解等场景落地;窗口期内公司亦在多场人工智能产业大会展示工业智能体方案。
• 核心一句话摘要:制造业务占比超八成、营收双位数增长,工业大模型从概念走向可披露的商业化数据,是赛道内少数有中报正反馈的AI公司。
• 信息来源:经济观察网,2026年10月9日,
原文链接7. 梅卡曼德(09615.HK)
• 财务/资本(中报背景):9月24日发布上市后首份中报:上半年总收入2.4亿元、同比+54.7%,毛利1.54亿元、同比+63.6%;新签订单3.4亿元、同比+75.3%;研发投入同比+72.9%,经调整期内亏损由5580万元收窄至5250万元。其中AI检测与测量业务收入同比+128.4%至2110万元,占比由6.0%升至8.9%;具身智能机器人引导收入2.163亿元、同比+49.9%。
• 市场与订单:10月9日股价盘中跌超5%,市场关注其高增长与”工业相机占收入比重高、具身故事兑现度”之间的落差;10月14日股价约80港元,较101.7港元发行价仍处破发状态。
• 核心一句话摘要:订单+75%、亏损收窄的中报质地不差,但二级市场仍在为”具身智能含金量”重新定价,AI检测业务翻倍增长是结构性亮点。
• 信息来源:公司官网,2026年9月24日,
原文链接;凤凰网财经,2026年9月24日,
中报解读链接8. 康耐视 Cognex(CGNX.NASDAQ)
• 财务/资本:窗口期无新增业绩披露;公司将于美股盘后发布三季度业绩(市场普遍预计为10月28日前后,以公司正式通知为准),Q3与全年指引是下一个关键观察点。其Q2(8月5日披露)营收同比+44%、并上调全年预期,为国际视觉龙头中景气最强的一家。
• 战略与合作(背景):公司2025年9月官宣收购英特尔RealSense立体深度感知业务,向3D/机器人感知延伸;该交易后续进展以公司正式披露为准。
• 核心一句话摘要:Q2高增长后市场等待Q3验证,叠加RealSense整合,康耐视仍是全球视觉景气与3D感知竞争的风向标。
• 信息来源:康耐视投资者关系·活动与财报日程(本窗口无新公告,日期未标注)
9. 基恩士 Keyence(6861.T)
• 业务动态:近3天无新增重大公开披露;最新可查业绩为2027财年一季度(截至2026年6月)营业利润同比+44.7%,显著高于市场预期,中国市场自动化需求回暖为主要拉动之一。
• 核心一句话摘要:经营景气处于上行通道但本窗口无增量事件,其高毛利直销+传感器视觉一体化体系仍是国内厂商的对标天花板。
• 信息来源:基恩士官方投资者关系渠道(本窗口无新业绩公告,日期未标注)
10. 凌云光(688400.SH)
• 业务动态:近3天无重大业务/订单披露;10月携红外、线扫、3D、面阵、智能相机全线产品亮相系列机器视觉展会,聚焦激光通信、新能源锂电、半导体、印刷检测四大应用(公司官网动态)。
• 财务/资本:市场继续消化前期”收购JAI+6.95亿元再融资”的全球化布局,三季报前无新增公告级事件。
• 核心一句话摘要:进入展会与三季报前的业务展示期,JAI协同与光通信双主线仍待财报数据验证。
• 信息来源:凌云光官网,2026年10月,
原文链接11. 阿丘科技(非上市)
• 战略与合作:10月7日—9日亮相美国底特律The Battery Show North America电池展,展示面向动力电池的工业AI视觉方案,官方称意在”夯实北美战略”;另作为NVIDIA Inception生态企业参与2026 GTC相关活动。
• 核心一句话摘要:非上市阵营中少有的窗口期动作——以电池展为支点加码北美市场,海外收入与大客户认证是后续跟踪重点。
• 信息来源:阿丘科技官网,2026年10月,
原文链接12. 行业新变量:地瓜机器人(边缘AI芯片玩家进入工业视觉检测)
• 市场与订单:10月12日东方财富报道,地瓜机器人首次参展2026中国工博会,携旭日智能计算芯片、RDK开发者套件及RoboGo软件平台,集中展示面向视觉检测(色选、质检)、工业数采与工业具身的全栈AI能力。
• 核心一句话摘要:芯片/算力平台厂商携低成本边缘AI方案直接切入质检场景,可能改变视觉检测”硬件+集成”的价值分配,是本期工博会上最值得警惕的跨界信号。
• 信息来源:东方财富网,2026年10月12日,
原文链接13. 信润富联、思谋科技、易思维、微亿智造、征图新视、视比特、奥普特、瑞为技术、苏州振畅、知来具身、芜湖英视迈、和利时
• 整体情况:近3天权威财经与行业垂直渠道未检索到上述公司可交叉验证的重大业务、融资或订单事件。背景信息:思谋科技3月16日递表港交所(摩根士丹利、中金、德银保荐,估值约12.3亿美元,伴随对赌赎回条款与”零元期权”争议),目前处于在审阶段;易思维2月上市后股价破发、三季报预约10月30日;奥普特三季报预约10月27日;和利时已私有化退市,10月12日—16日参展上海工博会(仅见其海外社媒预告,未获权威中文报道佐证)。
• 核心一句话摘要:上述标的本期静默;思谋IPO进程、易思维/奥普特三季报是下一阶段主要观察点。
三、赛道趋势与机会信号(战略洞察)
1. 资本动向:港股成为机器感知资产主战场,A股进入三季报前的”静默换手期”。 梅卡曼德(9月1日)、瑞为技术(7月8日)已登陆港股,奥比中光(9月24日递表)、思谋科技(3月递表)排队中,3D视觉/工业AI公司正批量接受港股定价;A股这边海康机器人七次中止、天准股东减持、矩子回购,呈现”新股供给在港股、筹码调整在A股”的双轨格局。对战略投资方而言,港股新股的破发与估值回归(梅卡曼德仍低于发行价约21%)反而打开了产业合作/入股的议价窗口。
2. 基本面信号:订单与制造业务占比是检验”真假工业AI”的硬指标。 梅卡曼德新签订单+75.3%、AI检测收入+128%,创新奇智制造收入占比81.5%——真正在工厂里拿到复购订单的公司开始与纯概念标的拉开差距。三季报季(10月24日—30日密集披露)建议重点核对三组指标:3D/AI相关收入占比与毛利率、新签订单/合同负债、经营现金流与回款。
3. 竞争格局:两条”降维”战线同时形成。 一条是国际龙头向下整合(康耐视收购RealSense补3D、基恩士凭传感器体系守住高毛利);另一条是算力芯片厂商向上渗透(地瓜机器人以边缘AI芯片+软件平台直接做视觉检测方案)。国内传统视觉装备商被夹在中间,出路在于场景纵深(汽车、锂电、半导体、色选)与系统级know-how,单点硬件的议价空间会被两头挤压。
4. 对信润富联/中信控股的潜在启示:
• 机会:①海康机器人IPO长期悬置、梅卡曼德破发,给产业资本提供了重新评估3D视觉/机器人感知资产估值的窗口,可择机接触技术协同型标的或探索合资合作;②阿丘科技出海北美(电池展)、易思维打入海斯坦普/本特勒说明汽车与动力电池质检的国际化是确定方向,可借助中信海外网络为被投/合作企业提供渠道杠杆;③三季报后若优质标的因机构减持出现错杀(如天准类筹码换手),是并购整合的潜在时点。
• 风险:①芯片平台厂跨界做检测方案,可能压缩传统集成商利润,自建/投资布局需评估”被替代位”;②具身智能叙事与基本面背离仍大,港股新股波动剧烈,参股需以订单数据而非故事定价;③三季报若下游3C/新能源资本开支恢复偏弱,检测设备商收入确认与回款压力将集中暴露,需警惕业绩雷。
—
*说明:本期信息以2026年10月12日—15日公开渠道为准;标注”背景”的条目为近月仍具战略意义的存量信息。IPO状态、股东权益变动、回购、订单等数据以交易所及上市公司正式公告为最终依据。*